Neste artigo
Uma loja vende um sofá em dez vezes no cartão. O dinheiro entra aos poucos, até o começo do ano seguinte. O imposto da venda inteira, não: ele vence já no mês seguinte ao da venda. Em 2027, essa diferença de ritmo fica bem mais visível no caixa.
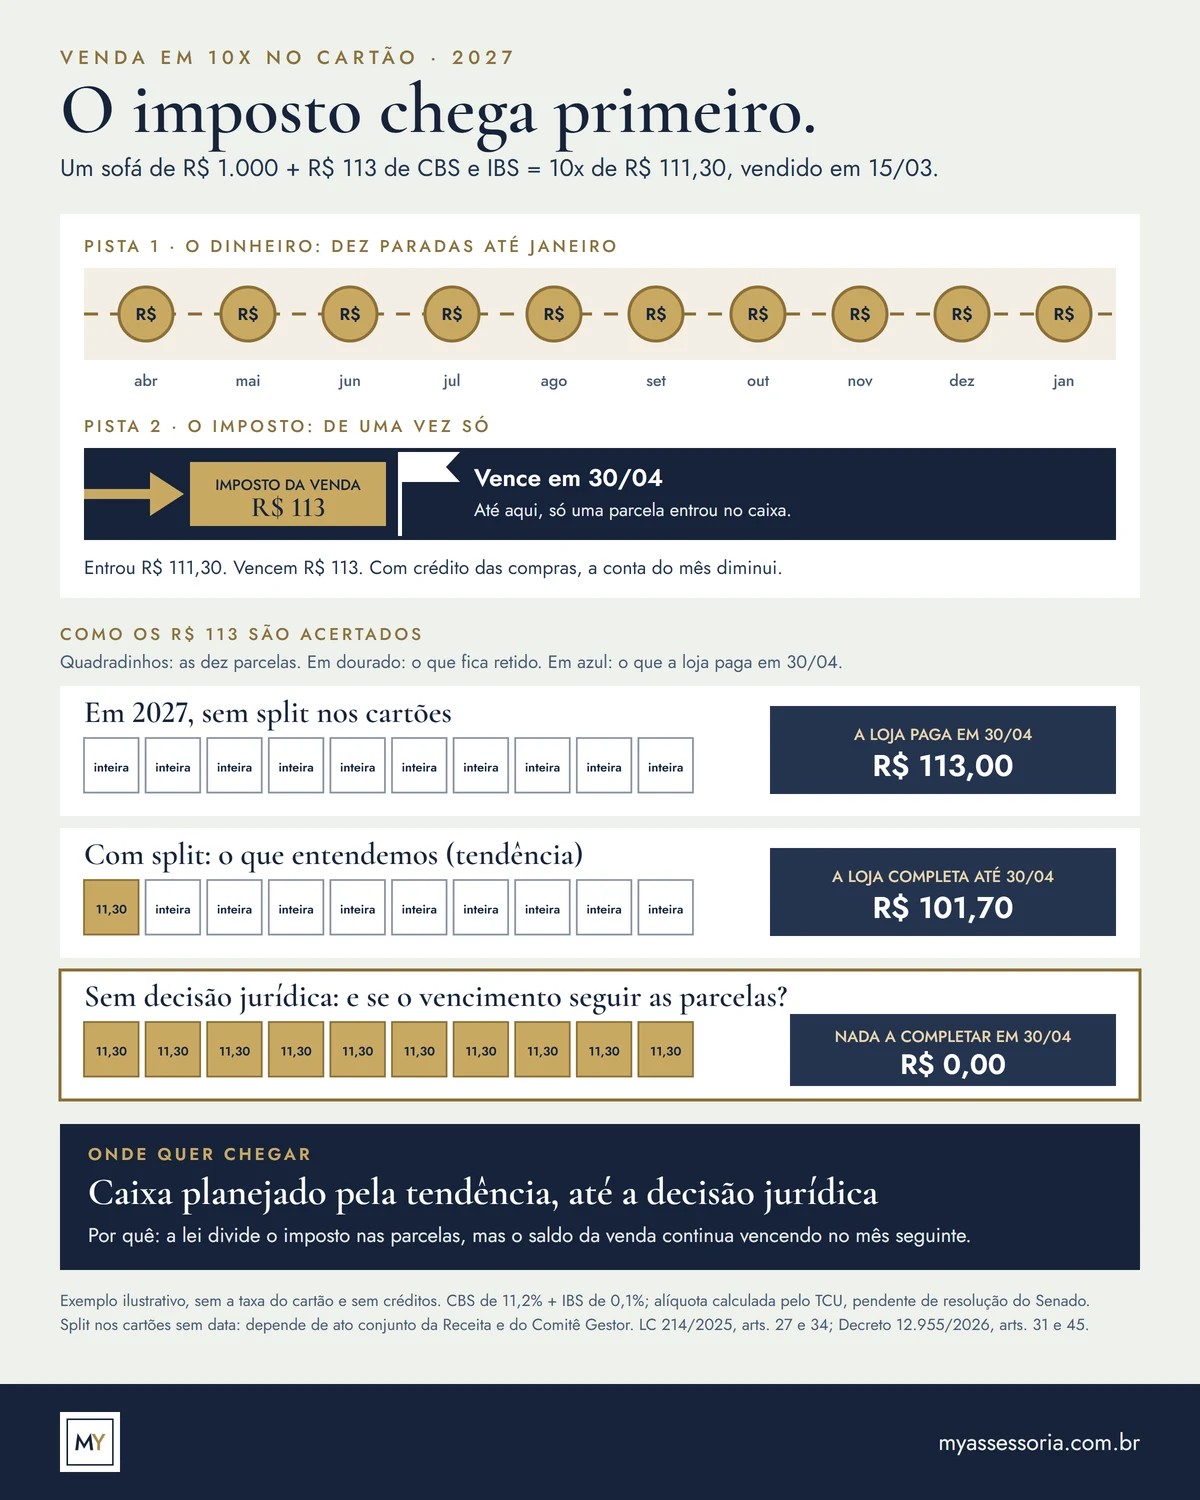
A venda do sofá
Em 2027, a CBS e o IBS começam a substituir o PIS e a Cofins e aparecem somados ao preço. A conta é de 11,2% de CBS mais 0,1% de IBS (ADCT, art. 127, incluído pela Emenda Constitucional nº 132/2023).
| Valor | |
|---|---|
| Preço do sofá | R$ 1.000,00 |
| CBS e IBS (11,3%) | R$ 113,00 |
| Total no cartão | R$ 1.113,00 |
| Cada uma das 10 parcelas | R$ 111,30 |
Exemplo ilustrativo, com venda em 15/03/2027. Sem a taxa do cartão e com a base de cálculo já sem ICMS.
A pergunta é simples: quando esses R$ 113 precisam ser pagos?
Em 2027: o imposto vence antes de o dinheiro entrar
O imposto nasce com a venda, não com o recebimento (LC 214/2025, art. 10). O que a loja deve no mês, já descontado o imposto das suas compras, vence no último dia útil do mês seguinte (Decreto nº 12.955/2026, art. 45).
No exemplo, o vencimento é 30/04/2027. Até essa data, a loja recebeu só a primeira parcela.
| Sem imposto de compras para abater | Com R$ 67,80 para abater | |
|---|---|---|
| Entrou no caixa (1 parcela) | R$ 111,30 | R$ 111,30 |
| Imposto a pagar | R$ 113,00 | R$ 45,20 |
| Sobra ou falta | Faltam R$ 1,70 | Sobram R$ 66,10 |
Posição em 30/04/2027, antes de pagar fornecedores, equipe e demais despesas.
A segunda coluna mostra o papel do crédito: a loja abate o imposto que já pagou ao comprar o sofá do fornecedor. Quanto mais compras com crédito, menor a conta do mês.
Pagar antes de receber não é novidade para muitas lojas, mas o valor muda: de 3,65% de PIS e Cofins no Lucro Presumido para 11,3%. E quem hoje paga esses tributos à medida que recebe, pelo regime de caixa, deve sentir mais. Para as vendas de 2026 recebidas em 2027, a regra de transição é outra.
O efeito em uma loja inteira
Uma loja que vende R$ 300 mil por mês, tudo em 10x, gera R$ 33,9 mil de imposto por mês. Sem contar créditos, cerca de R$ 150 mil ficariam adiantados de forma permanente, só pela diferença de ritmo entre as parcelas e o vencimento. Com crédito das compras, esse valor cai. Por isso, vale fazer a conta com os números da própria loja.
E quando o split payment chegar aos cartões?
No split payment, o próprio meio de pagamento separa o imposto e o envia ao governo, e a loja recebe o restante.
Os cartões não entram no início. A primeira etapa pode ficar restrita a boleto, Pix, TED e TEF, em uso facultativo (Decreto nº 12.955/2026, art. 33). A data de cada etapa depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS.
Aqui surge o ponto mais curioso. Duas regras convivem, e a lei não diz como elas se encaixam:
- O split divide o imposto. A separação é feita "de forma proporcional" na liquidação de todas as parcelas, e não pelo valor cheio na primeira (LC 214/2025, art. 34, II). No sofá, são R$ 11,30 por parcela.
- O vencimento continua mensal. O imposto nasce no fornecimento (art. 10), e o split é só uma forma de quitá-lo (art. 27, III). A venda inteira entra na apuração do mês, o que já foi separado é abatido (art. 45, § 3º), e a loja responde pelo saldo no prazo normal (art. 34, IV).
O que entendemos, e vemos como tendência, é que as duas regras se somam:
| Data | O que acontece | Sem créditos | Com R$ 67,80 de créditos |
|---|---|---|---|
| 15/04 | O split separa 1/10 na primeira parcela | R$ 11,30 | R$ 11,30 |
| 30/04 | A loja recolhe o saldo | R$ 101,70 | R$ 33,90 |
| Depois | As parcelas 2 a 10 entram inteiras, porque o imposto já foi quitado | R$ 0,00 | R$ 0,00 |
| Total | R$ 113,00 | R$ 45,20 |
Nosso entendimento, com venda em 15/03. Exemplo ilustrativo, sem a taxa do cartão.
Nesse entendimento, o split nasce parcela a parcela, mas o vencimento o alcança já no primeiro mês. Para a loja com poucos créditos, o caixa fica quase igual ao de 2027 sem split.
A regra da lei fala em pagamento "parcelado pelo fornecedor". Quando a loja recebe mês a mês, o caso é o deste exemplo. Quando o banco do cliente parcela e a loja recebe de uma vez, a conta pode ser outra.
Três situações que costumam surpreender
- Antecipar as parcelas no cartão. Isso não muda a regra de separação do imposto (LC 214/2025, art. 34, III). E a taxa de antecipação incide sobre o total, inclusive a parte do imposto.
- O cliente desiste da compra. Se a venda for desfeita, a loja precisa fazer o cancelamento correto para ajustar o imposto. Sem isso, o valor segue na conta.
- O cliente é seu cliente empresarial. Ele também pode preferir pagar o imposto diretamente, em vez de deixá-lo com você, no recolhimento pelo adquirente. Nesse caso, o valor entra menor na sua conta.
Na empresa do Simples Nacional sem opção pelo regime regular, a CBS e o IBS continuam dentro do DAS. A escolha entre Simples puro e híbrido precisa levar essa conta em consideração.
Onde o planejamento pode gerar economia
- Faça a conta do seu caixa. Some o imposto das vendas parceladas e compare com o que entra até cada vencimento.
- Separe o imposto no dia da venda. Uma provisão evita que o valor pareça dinheiro livre.
- Mapeie as compras com crédito. Elas podem reduzir o valor a pagar no mês. Um fornecedor um pouco mais caro, mas com crédito, pode sair mais barato.
- Compare as formas de receber. Parcelar com a loja recebendo mês a mês, antecipar ou oferecer menos parcelas têm custos diferentes. Coloque tudo na mesma conta.
- Revise preço e parcelamento antes de 2027. Veja a formação de preço com os tributos.
- Prepare a conferência dos extratos. Com o split, o extrato do cartão terá mais uma informação: o imposto separado.
Fontes
- Lei Complementar nº 214/2025 (arts. 10, 27, 31 a 36 e 45)(abre em nova aba)
- Decreto nº 12.955/2026 (arts. 28 a 33 e 45)(abre em nova aba)
- Emenda Constitucional nº 132/2023 (ADCT, arts. 126 a 128)(abre em nova aba)
- Agência Brasil — TCU aprova cálculo da alíquota de referência da CBS em 11,3%(abre em nova aba)
- Conjur — Split payment em vendas parceladas(abre em nova aba)
- Tributário nos Bastidores — Split payment e os créditos em operações a prazo e parceladas(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.