Neste artigo
O boleto do aluguel pode ganhar uma linha nova em 2027. Mas de quem é essa conta? A resposta legal é mais curta do que parece: a lei diz quem recolhe. Quem fica com o custo, em boa parte dos contratos, ainda depende de acordo.
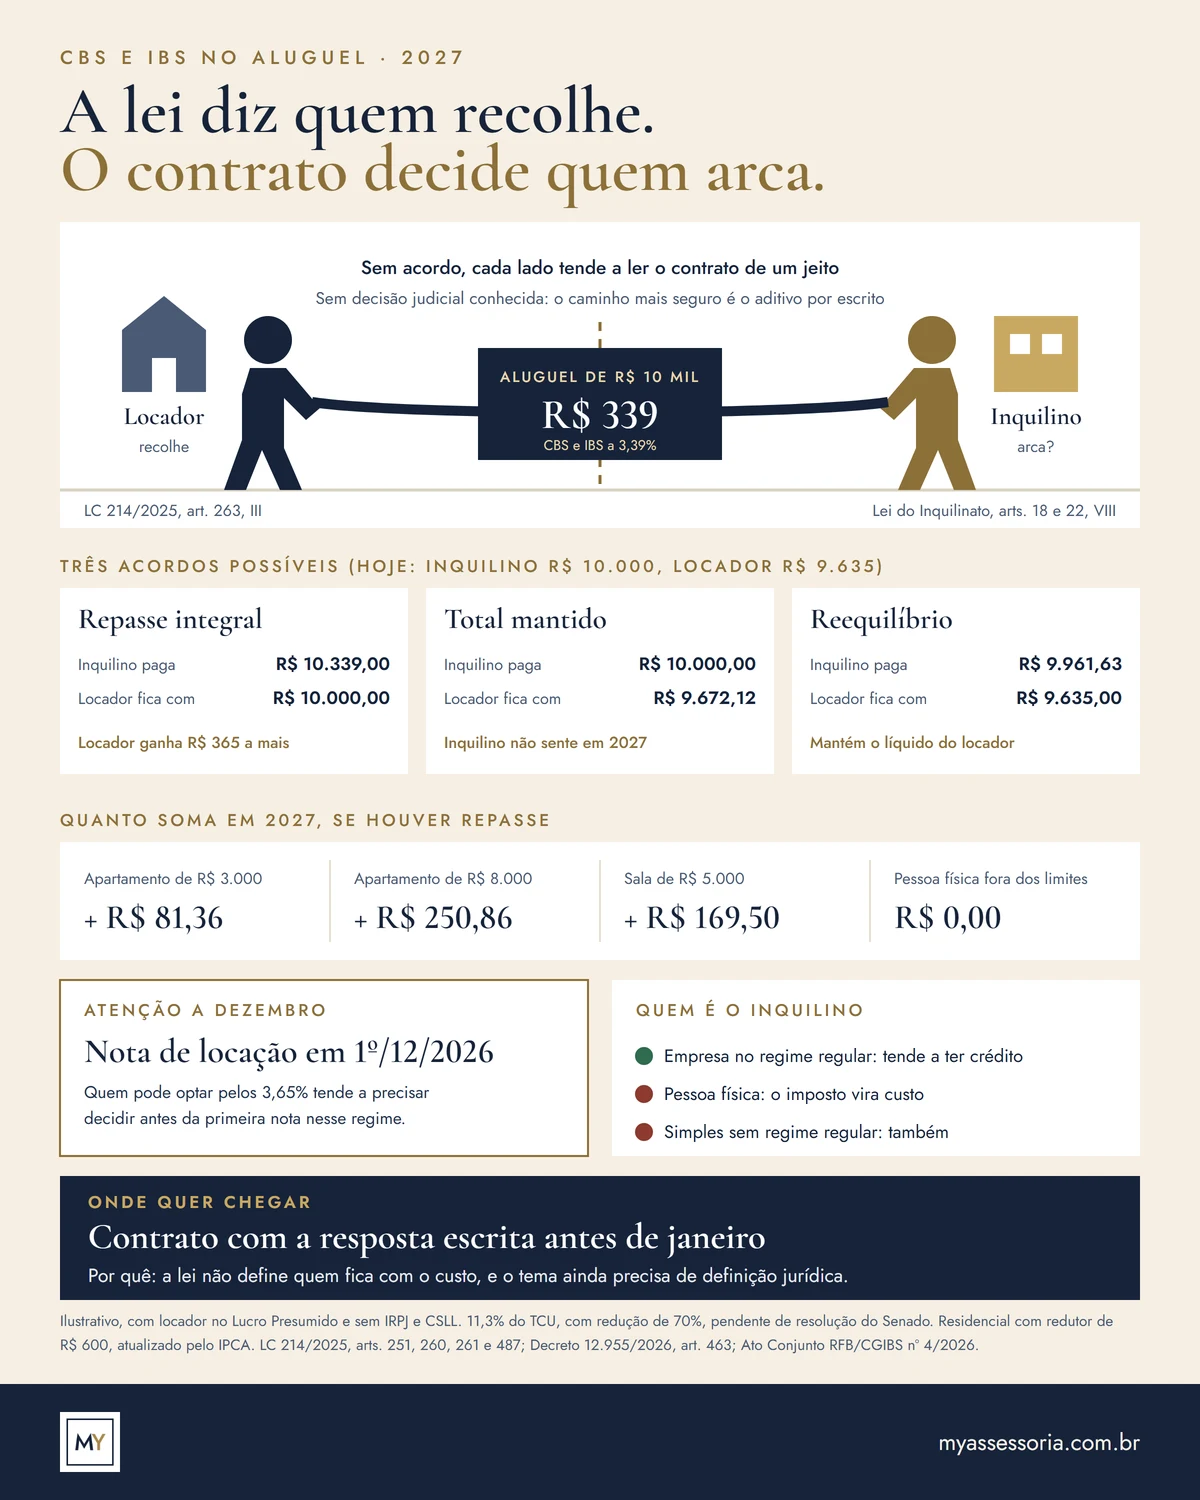
Recolher e arcar são coisas diferentes
- Quem recolhe é o locador. A lei o define como contribuinte na locação (LC 214/2025, art. 263, III).
- O imposto é calculado por fora do valor do aluguel. Ele não integra a própria base (art. 12, § 2º, I) e nasce a cada pagamento (art. 254, III).
- Quem arca não está na lei. Os ajustes previstos para contratos antigos não se aplicam a contratos privados, que seguem a legislação própria (art. 373, § 2º). Na locação, essa legislação é a Lei do Inquilinato.
Quanto custa em 2027
A locação tem redução de 70% (LC 214/2025, art. 261, parágrafo único). Com a referência de 11,3%, a conta fica em 3,39%. No uso residencial, o locador contribuinte ainda pode abater R$ 600 por mês, por imóvel, da base de cálculo (art. 260). É o chamado redutor social.
| Aluguel | Abatimento | CBS e IBS | Total, com repasse |
|---|---|---|---|
| Apartamento de R$ 3.000 | R$ 600 | R$ 81,36 | R$ 3.081,36 |
| Apartamento de R$ 8.000 | R$ 600 | R$ 250,86 | R$ 8.250,86 |
| Sala comercial de R$ 5.000 | Não se aplica | R$ 169,50 | R$ 5.169,50 |
| Locador pessoa física fora dos limites | Não se aplica | R$ 0,00 | Sem acréscimo |
Exemplo ilustrativo, com repasse integral. O redutor de R$ 600 é atualizado pelo IPCA, então o valor efetivo será maior. Alíquota pendente de resolução do Senado.
Muitos inquilinos não verão essa linha. A pessoa física só entra como contribuinte com mais de 3 imóveis e receita acima de R$ 240 mil no ano anterior. Receita de locação acima de R$ 288 mil também merece atenção no próprio ano (art. 251, §§ 1º e 2º). Já uma holding patrimonial no regime regular tende a recolher desde a primeira locação.
Se o contrato não fala nada
Imagine uma sala de R$ 10 mil por mês, com contrato em curso que não menciona CBS e IBS. O locador tende a ler esse valor como líquido, com o imposto somado. O inquilino tende a ler como total, com o imposto já incluído.
O que entendemos, como tendência: o caminho mais seguro é o acordo por escrito. A Lei do Inquilinato permite que as partes fixem novo valor (art. 18). Sem acordo, somar o imposto ao boleto pode gerar disputa. Ainda não encontramos decisão judicial sobre o tema, que segue dependendo de definição jurídica.
Os argumentos existem dos dois lados:
- A favor do repasse. O tributo foi pensado para não distorcer decisões econômicas (LC 214/2025, art. 2º), é calculado por fora e incide sobre a locação. A criação de um tributo por ato do Estado também sustenta o pedido de reequilíbrio, a chamada tese do fato do príncipe.
- A favor do inquilino. O Código Civil exige fato imprevisível (arts. 317 e 478), e a reforma é pública desde 2023. Além disso, a revisão judicial só cabe depois de três anos e busca o preço de mercado (Lei do Inquilinato, art. 19).
- O ponto em disputa. Os impostos que incidem sobre o imóvel são do locador, salvo cláusula expressa (art. 22, VIII). Há quem entenda que a CBS e o IBS incidem sobre a operação, e não sobre o imóvel. Mesmo assim, uma cláusula genérica de "encargos" pode não ser suficiente.
Um aluguel de R$ 10 mil, três acordos
| Hoje | Repasse integral | Total mantido | Reequilíbrio | |
|---|---|---|---|---|
| Aluguel | R$ 10.000,00 | R$ 10.000,00 | R$ 9.672,12 | R$ 9.635,00 |
| CBS e IBS | — | R$ 339,00 | R$ 327,88 | R$ 326,63 |
| Inquilino paga | R$ 10.000,00 | R$ 10.339,00 | R$ 10.000,00 | R$ 9.961,63 |
| Locador fica com | R$ 9.635,00 | R$ 10.000,00 | R$ 9.672,12 | R$ 9.635,00 |
Exemplo ilustrativo: locador no Lucro Presumido, com 3,65% de PIS e Cofins hoje. Sem IRPJ e CSLL.
Repare no resultado: com o fim do PIS e da Cofins, o repasse integral faz o locador receber R$ 365 a mais que hoje, enquanto o inquilino paga R$ 339 a mais. No reequilíbrio, o aluguel cai pelo tributo que acabou. O locador mantém o líquido e o inquilino paga um pouco menos em 2027. A conta pode mudar quando o IBS subir, nos anos seguintes.
Quem é o inquilino muda tudo
- Empresa no regime regular: pode recuperar o imposto como crédito, depois de quitado o débito do locador (LC 214/2025, art. 47). O repasse tende a não encarecer, e pesa mais no caixa.
- Pessoa física, Simples sem opção pelo regime regular e entidade sem crédito: o imposto vira custo.
- Profissional em consultório: vale olhar junto o CNPJ técnico. No regime regular, o aluguel do imóvel usado na atividade pode gerar crédito.
A saída para contratos antigos: 3,65%
Quem tem contrato por prazo determinado firmado até 16/01/2025 pode optar por recolher 3,65% sobre a receita bruta recebida (LC 214/2025, art. 487).
| Não residencial | Residencial | |
|---|---|---|
| Até quando | Prazo original do contrato | Prazo original ou 31/12/2028, o que vier primeiro |
| Condição | Registro em cartório até 31/12/2025 ou disponibilização à Receita e ao Comitê Gestor | Comprovar a data do contrato |
| Abate R$ 600? | Não se aplica | Não |
LC 214/2025, art. 487, e Decreto nº 12.955/2026, art. 463. Parte das condições depende da comprovação do contrato.
Em 2027, 3,65% é mais que 3,39%. A opção pode fazer mais sentido para evitar a renegociação ou para travar a carga, já que a alíquota da locação tende a subir com o IBS. Mas há limites: o locador perde os créditos ligados ao imóvel, e o decreto trata a escolha como irretratável (art. 463). Também não encontramos regra clara sobre o crédito do inquilino nesse regime.
Atenção a dezembro
A nota fiscal de serviço com CBS e IBS passa a ser exigida para a locação de imóveis a partir de 1º/12/2026, segundo o Ato Conjunto RFB/CGIBS nº 4/2026. Para optantes do Simples, a exigência começa em 2027. O decreto diz que a opção pelos 3,65% se manifesta na emissão do primeiro documento fiscal com essa tributação (art. 463). Por isso, entendemos que a decisão deve vir antes de emitir as notas de locação. Em caso de dúvida, confirme com o seu contador qual nota emitir.
O que fazer agora
Se você recebe aluguel:
- Veja se é contribuinte: empresa no regime regular, ou pessoa física acima dos limites.
- Separe os contratos firmados até 16/01/2025 e simule 3,65% contra 3,39%.
- Classifique os inquilinos entre quem tem e quem não tem crédito.
- Proponha um aditivo antes de janeiro, com orientação do seu advogado.
- Prepare a cobrança com o aluguel e o imposto em linhas separadas (Lei do Inquilinato, art. 25).
Se você paga aluguel:
- Leia o contrato e veja o que ele diz sobre tributos.
- Pergunte ao locador se ele será contribuinte e como pretende tratar o valor.
- Se tiver crédito, peça a nota com o imposto destacado.
O que o contrato precisa deixar claro: se o valor é líquido ou total, como a CBS e o IBS serão cobrados, o que acontece quando a alíquota mudar e que o aditivo não reinicia, por si só, o prazo da revisão judicial.
Um bom ajuste de contrato pode evitar disputa e gerar economia para os dois lados.
Fontes
- Lei Complementar nº 214/2025 (arts. 2º, 12, 47, 251, 254, 260, 261, 263, 373 e 487)(abre em nova aba)
- Decreto nº 12.955/2026, art. 463(abre em nova aba)
- Lei do Inquilinato (Lei nº 8.245/1991), arts. 18, 19, 22 e 25(abre em nova aba)
- Código Civil, arts. 317 e 478(abre em nova aba)
- FIERGS — Resumo do Ato Conjunto RFB/CGIBS nº 4/2026(abre em nova aba)
- NetCPA — Aluguel em 2027, quem paga o IBS e a CBS que o contrato não previu(abre em nova aba)
- Agência Brasil — TCU aprova cálculo da alíquota de referência da CBS em 11,3%(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.