Neste artigo
Uma consultora, um advogado ou o dono de vários imóveis podem precisar de CNPJ em 2027 sem abrir empresa nenhuma. A inscrição, que o mercado apelidou de "CNPJ técnico", parece só um cadastro. Mas ela vem junto com a CBS e o IBS e pode mudar o preço do serviço e a conta de quem contrata.
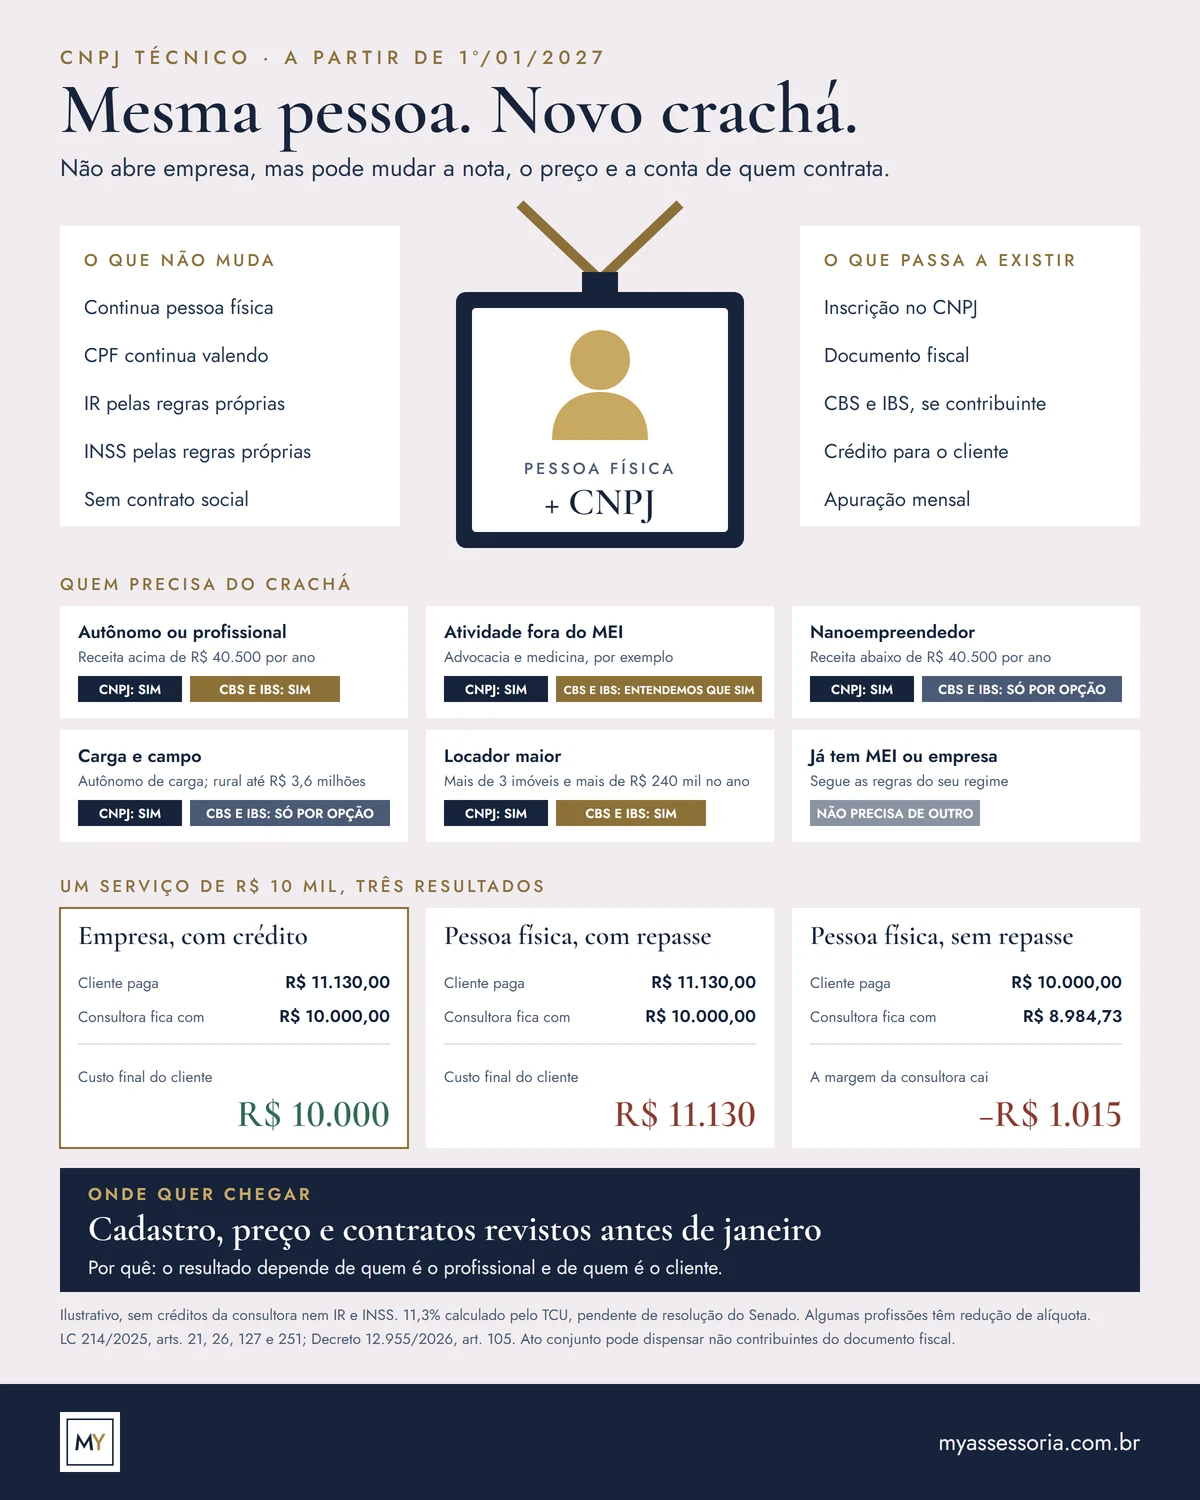
É CNPJ, mas não é empresa
A LC 214/2025 considera contribuinte quem fornece bens ou serviços como atividade econômica, de forma habitual ou profissional, ainda que sem empresa (art. 21). A partir de 1º/01/2027, essa pessoa física precisa se inscrever no CNPJ e emitir documento fiscal (Decreto nº 12.955/2026, arts. 105, § 4º-A, e 115, § 3º, incluídos pelo Decreto nº 13.075/2026). Até 31/12/2026, seguem valendo os mecanismos atuais de identificação.
A obrigação vale só para a CBS e o IBS (art. 105, § 4º). Na prática:
- Não há abertura de empresa. A pessoa continua sendo pessoa física.
- O Imposto de Renda e o INSS seguem as regras próprias. O CNPJ não muda essa natureza.
- Não é MEI. O MEI é outro regime, com limite de receita e atividades permitidas.
- Não é um novo imposto. É o cadastro para que a CBS e o IBS funcionem.
Quem entra
| Situação | Paga CBS e IBS? | Precisa de CNPJ? |
|---|---|---|
| Autônomo ou profissional com receita acima de R$ 40.500 por ano | Sim | Sim |
| Atividade que não pode ser MEI, como advocacia e medicina | Entendemos que sim, mesmo com receita menor | Sim |
| Pessoa física com receita abaixo de R$ 40.500, o "nanoempreendedor" | Não, mas pode optar | Sim |
| Transportador autônomo de carga | Não, mas pode optar | Sim |
| Produtor rural com receita abaixo de R$ 3,6 milhões | Não, mas pode optar | Sim |
| Locador com mais de 3 imóveis e receita acima de R$ 240 mil no ano anterior | Sim | Sim |
| Quem já tem MEI ou empresa | Pelas regras do seu regime | Não precisa de outro |
Resumo da LC 214/2025 e do Decreto nº 12.955/2026. Ato conjunto da Receita e do Comitê Gestor pode dispensar não contribuintes do documento fiscal.
Três detalhes que costumam surpreender:
- Estar abaixo do limite não dispensa o cadastro. O nanoempreendedor não é contribuinte (LC 214/2025, art. 26, IV), mas o decreto o inclui entre os obrigados a se inscrever (art. 105, § 3º, VI).
- Aluguel tem regra própria. Quem aluga até três imóveis não entra por esse critério, mesmo com receita alta. A receita de locação acima de R$ 288 mil também merece atenção no próprio ano (LC 214/2025, art. 251, §§ 1º e 2º).
- Motorista e entregador de aplicativo têm conta especial. Para medir o limite, conta só 25% do valor bruto recebido (Decreto, art. 25, § 14). Quem recebe R$ 12 mil por mês soma R$ 36 mil no ano, abaixo dos R$ 40.500.
Um serviço de R$ 10 mil, três resultados
A CBS e o IBS somam 11,3% em 2027 e são cobrados por fora do preço. Imagine uma consultora que precisa de R$ 10 mil pelo serviço.
| Cliente empresa, com crédito | Pessoa física, com repasse | Pessoa física, sem repasse | |
|---|---|---|---|
| O cliente paga | R$ 11.130,00 | R$ 11.130,00 | R$ 10.000,00 |
| CBS e IBS | R$ 1.130,00 | R$ 1.130,00 | R$ 1.015,27 |
| Fica com a consultora | R$ 10.000,00 | R$ 10.000,00 | R$ 8.984,73 |
| Custo final do cliente | R$ 10.000,00 | R$ 11.130,00 | R$ 10.000,00 |
Exemplo ilustrativo, sem créditos da própria consultora e sem Imposto de Renda e INSS. Alíquota de 11,3% calculada pelo TCU, pendente de resolução do Senado.
O resultado depende de quem compra. A empresa no regime regular pode recuperar o imposto como crédito, então o custo final não sobe. O cliente pessoa física não recupera: ou paga mais, ou a margem da profissional diminui.
O crédito também muda a comparação entre fornecedores. Se dois profissionais pedem R$ 11.130 no total, quem emite nota com CBS e IBS custa R$ 10.000 para a empresa com crédito. O que não destaca o imposto custa R$ 11.130.
A alíquota pode ser menor. Advogados, engenheiros, contadores, administradores e outras profissões listadas em lei têm redução de 30% (LC 214/2025, art. 127), o que dá 7,91% em 2027.
Continuar como pessoa física, MEI ou empresa?
O cadastro obriga muitos profissionais a olhar uma decisão que vinham adiando.
| Pessoa física com CNPJ | MEI | Empresa | |
|---|---|---|---|
| Quem pode | Quem exerce a atividade como pessoa física | Atividades permitidas, até R$ 81 mil por ano | Conforme a atividade e o regime |
| Imposto de Renda | Tabela progressiva, com as deduções admitidas | Pelas regras do MEI | Na empresa, com pró-labore e lucros ao sócio |
| Rotina | Mais simples, sem contabilidade empresarial | Simples | Contabilidade e obrigações da empresa |
Visão geral. A escolha depende da receita, das despesas, dos clientes e das regras de cada atividade.
Não existe resposta única. A partir de certo faturamento, a empresa pode fazer sentido, mas é preciso comparar também o pró-labore e a distribuição de lucros. Quem tem clientes empresariais e já tem empresa no Simples também pode avaliar o regime híbrido.
Se você contrata pessoas físicas
- Liste os fornecedores recorrentes. Autônomos, representantes, consultores e locadores.
- Classifique cada um. Abaixo do limite, contribuinte ou já com CNPJ. Pergunte ao fornecedor, em vez de presumir.
- Compare o custo com e sem crédito. Um preço maior com crédito pode sair mais barato, como no exemplo por setor.
- Revise contratos e pagamentos. Inclua o documento fiscal, os prazos de ajuste do cadastro e a retenção de impostos que continuar valendo.
- Ajuste os sistemas. O cadastro precisa aceitar pessoa física com CNPJ, inclusive com letras.
Se você trabalha como pessoa física
- Some a receita de 2026 e veja de que lado do limite você fica.
- Veja quem são seus clientes. Com empresas, o crédito pode ajudar. Com pessoas físicas, o preço pesa mais.
- Faça a comparação com seus números antes de decidir entre continuar como pessoa física, ser MEI ou abrir empresa.
- Acompanhe o cadastro simplificado anunciado pela Receita e faça a inscrição quando ele estiver disponível.
Fontes
- Lei Complementar nº 214/2025 (arts. 21, 26, 127, 164 e 251)(abre em nova aba)
- Decreto nº 12.955/2026, com alterações do Decreto nº 13.075/2026 (arts. 25, 105 e 115)(abre em nova aba)
- Lei Complementar nº 123/2006, art. 18-A(abre em nova aba)
- Reforma Tributária — Comitê Gestor confirma adiamento do CNPJ para pessoas físicas (Resolução CGIBS nº 13/2026)(abre em nova aba)
- Correio Braziliense — Pessoa física contribuinte da CBS e o CNPJ a partir de 2027(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.