Neste artigo
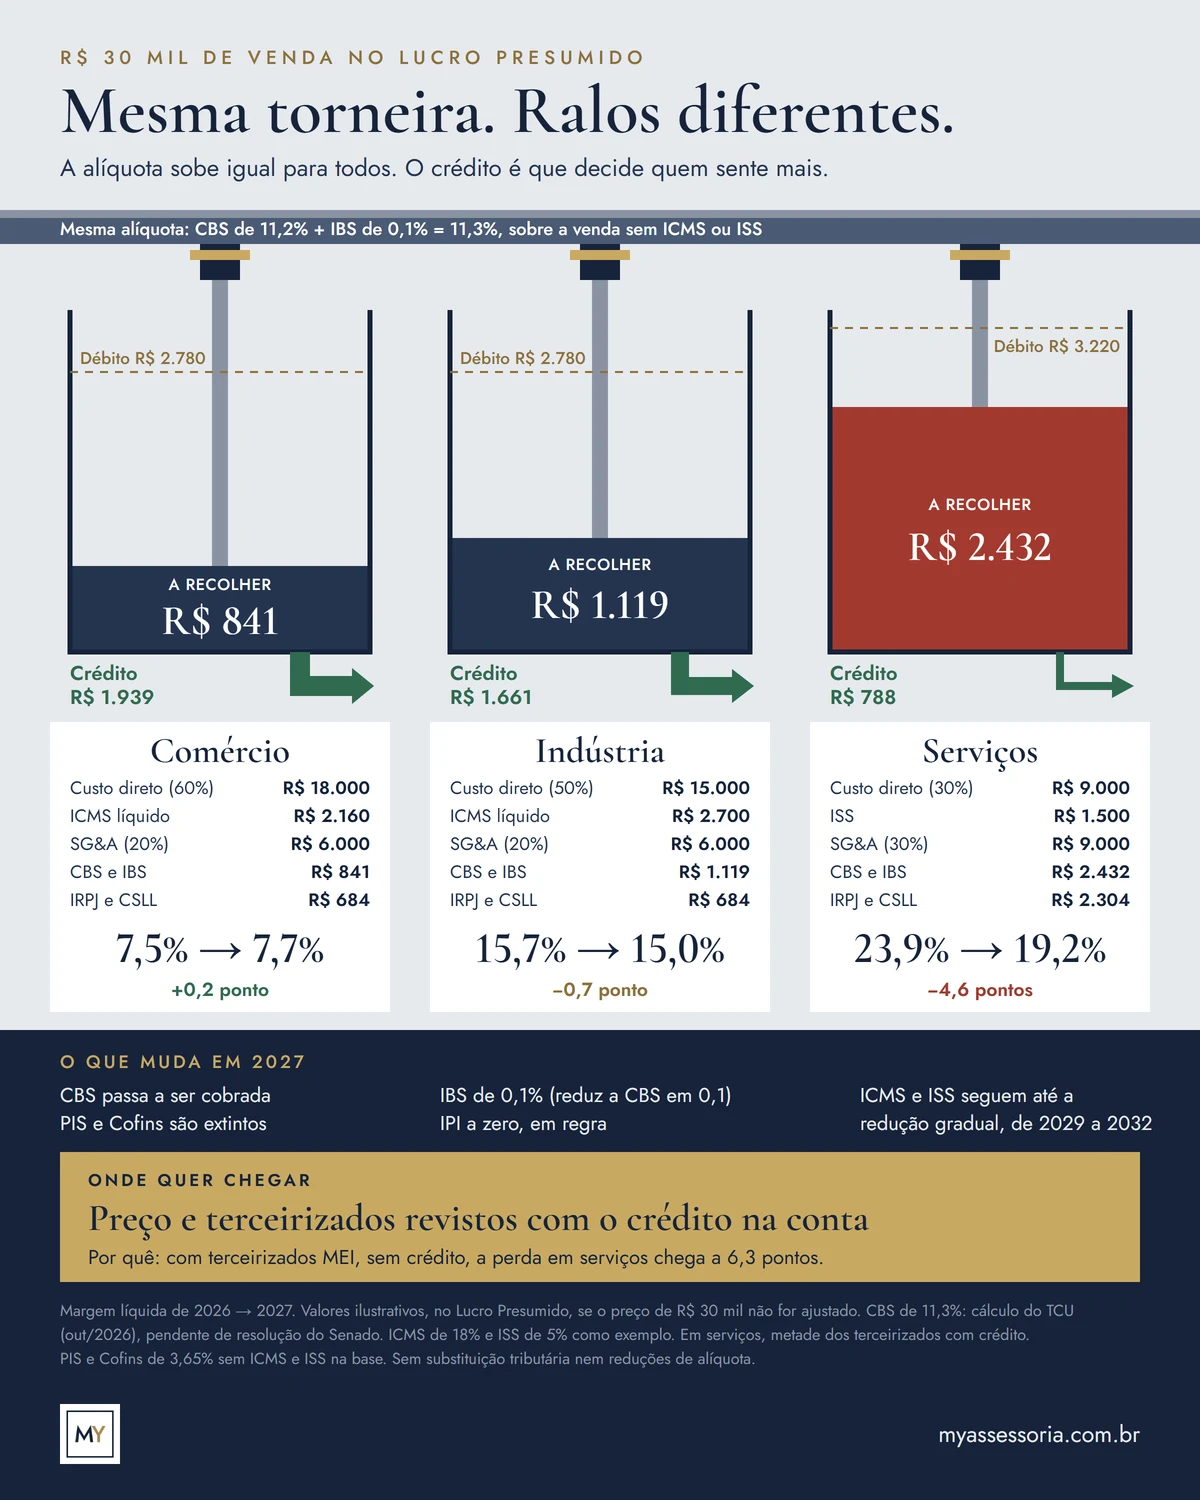
No Lucro Presumido, comércio, indústria e serviços pagam hoje os mesmos 3,65% de PIS e Cofins, sem crédito. Em 2027, os três passam para 11,3% de CBS e IBS, com crédito das compras. A alíquota sobe igual, mas o crédito não: quem compra muito compensa boa parte, e quem vende principalmente o trabalho da equipe compensa pouco. Por isso, serviços tendem a sentir mais.
A alíquota de 2027
A alíquota de referência calculada pelo TCU é de 11,3%, ainda pendente de resolução do Senado. Em 2027 e 2028, o IBS entra com 0,1%, e a CBS é reduzida em 0,1 ponto para acomodá-lo (ADCT, art. 127). A conta é 11,2% de CBS + 0,1% de IBS = 11,3%.
A simulação: 2026 e 2027
| Comércio | Indústria | Serviços | |
|---|---|---|---|
| Venda | 30.000 | 30.000 | 30.000 |
| Custo direto | 18.000 (60%) | 15.000 (50%) | 9.000 (30%) |
| Margem bruta | 12.000 (40,0%) | 15.000 (50,0%) | 21.000 (70,0%) |
| ICMS líquido ou ISS | 2.160 | 2.700 | 1.500 |
| SG&A | 6.000 (20%) | 6.000 (20%) | 9.000 (30%) |
| Resultado antes de PIS, Cofins, CBS, IBS, IRPJ e CSLL | 3.840 (12,8%) | 6.300 (21,0%) | 10.500 (35,0%) |
| IRPJ e CSLL | 684 | 684 | 2.304 |
| 2026: PIS e Cofins (3,65%) | 898 | 898 | 1.040 |
| 2027: CBS e IBS a recolher | 841 | 1.119 | 2.432 |
| Margem líquida em 2026 | 7,5% | 15,7% | 23,9% |
| Margem líquida em 2027 | 7,7% | 15,0% | 19,2% |
| Variação | +0,2 ponto | −0,7 ponto | −4,6 pontos |
Valores ilustrativos, em reais, no Lucro Presumido. SG&A: despesas comerciais, gerais e administrativas. Premissas abaixo.
Serviços continuam os mais rentáveis, mas são os que mais perdem. No comércio, o crédito praticamente cobre a mudança.
Por que o crédito faz essa diferença
| Comércio | Indústria | Serviços | |
|---|---|---|---|
| Base do débito (venda sem ICMS ou ISS) | 24.600 | 24.600 | 28.500 |
| Débito de 11,3% | 2.780 | 2.780 | 3.220 |
| Custo direto com crédito (sem ICMS ou ISS) | 14.760 | 12.300 | 4.275 |
| Parte do SG&A com crédito | 2.400 | 2.400 | 2.700 |
| Crédito de 11,3% | −1.939 | −1.661 | −788 |
| A recolher | 841 | 1.119 | 2.432 |
ICMS e ISS ficam fora da base da CBS e do IBS de 2026 a 2032 (LC 214/2025, art. 12, § 2º, V).
Mercadorias e materiais geram crédito. A folha, que pesa mais em serviços, não gera.
Quem é o terceirizado muda a conta
Em serviços, o custo direto costuma ser mão de obra qualificada contratada. O tipo de fornecedor pesa no crédito e, portanto, na margem:
| Terceirizados contratados | CBS e IBS a recolher | Margem em 2027 | Variação |
|---|---|---|---|
| Empresas no regime regular (crédito integral) | 1.949 | 20,8% | −3,0 pontos |
| Metade com crédito (caso da tabela principal) | 2.432 | 19,2% | −4,6 pontos |
| MEI ou pessoa física (sem crédito) | 2.915 | 17,6% | −6,3 pontos |
Serviços, com as demais premissas iguais. A margem líquida em 2026 é de 23,9% nos três casos.
O fornecedor no Simples Nacional, sem a opção pelo regime regular, fica entre esses casos: o crédito corresponde ao valor de CBS e IBS pago por meio desse regime (LC 214/2025, art. 47, § 9º).
O que essa conta supõe
- Estrutura ilustrativa. Os percentuais são exemplos de empresas no Lucro Presumido. Cada empresa tem a própria conta.
- O que gera crédito. No comércio e na indústria, todo o custo direto é de mercadorias e materiais. Em serviços, é de terceirizados. No SG&A, geram crédito 40% no comércio e na indústria e 30% em serviços; o restante é folha.
- PIS e Cofins em 2026. A base exclui ICMS e ISS, conforme os Temas 69 e 118 do STF. No Tema 118, os efeitos no tempo ainda podem ser discutidos.
- Lucro Presumido. Presunções gerais de 8% para o IRPJ e 12% para a CSLL no comércio e na indústria, e de 32% para os dois em serviços, sem adicional de IRPJ nesse faturamento. Algumas atividades têm presunção diferente.
- ICMS e ISS ilustrativos. O ICMS usa 18% sobre a venda e sobre o custo direto, sem substituição tributária ou benefício. O ISS é de 5%.
- Alíquota cheia. Atividades com redução, como saúde, educação e profissões intelectuais regulamentadas, têm outra conta.
- Outros regimes. No Lucro Real, o salto é menor, porque o PIS e a Cofins já somam 9,25%. No Simples puro, a CBS e o IBS seguem no DAS.
Onde o planejamento pode gerar economia
- Mapeie as compras com crédito. O primeiro passo é saber qual parte dos custos e das despesas gera crédito na sua empresa, em vez de usar uma média do setor.
- Compare terceirizados depois do crédito. Um preço maior de uma empresa no regime regular pode sair mais barato do que um preço menor sem crédito. A escolha também precisa considerar qualidade e a realidade da operação.
- Revise o preço por tipo de cliente. Cliente que toma crédito reage de um jeito ao preço por fora, e cliente final, de outro. Veja a formação de preço com os tributos e o exemplo do prestador no Lucro Presumido.
- Teste o enquadramento com os números reais. Margem, folha e crédito podem mudar a comparação entre os regimes, inclusive o regime híbrido do Simples.
Fontes
- Emenda Constitucional nº 132/2023 (ADCT, arts. 126 a 128)(abre em nova aba)
- Lei Complementar nº 214/2025 (arts. 12 e 47)(abre em nova aba)
- Agência Brasil — TCU aprova cálculo da alíquota de referência da CBS em 11,3%(abre em nova aba)
- STF — ISS não integra a base de cálculo do PIS e da Cofins (Tema 118)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.