Neste artigo
Em janeiro de 2027, o prestador de serviço no Lucro Presumido troca 3,65% de PIS e Cofins, calculados por dentro, por CBS e IBS calculados por fora. A pergunta prática é simples: quanto o serviço precisa custar para ele continuar recebendo o mesmo valor líquido?
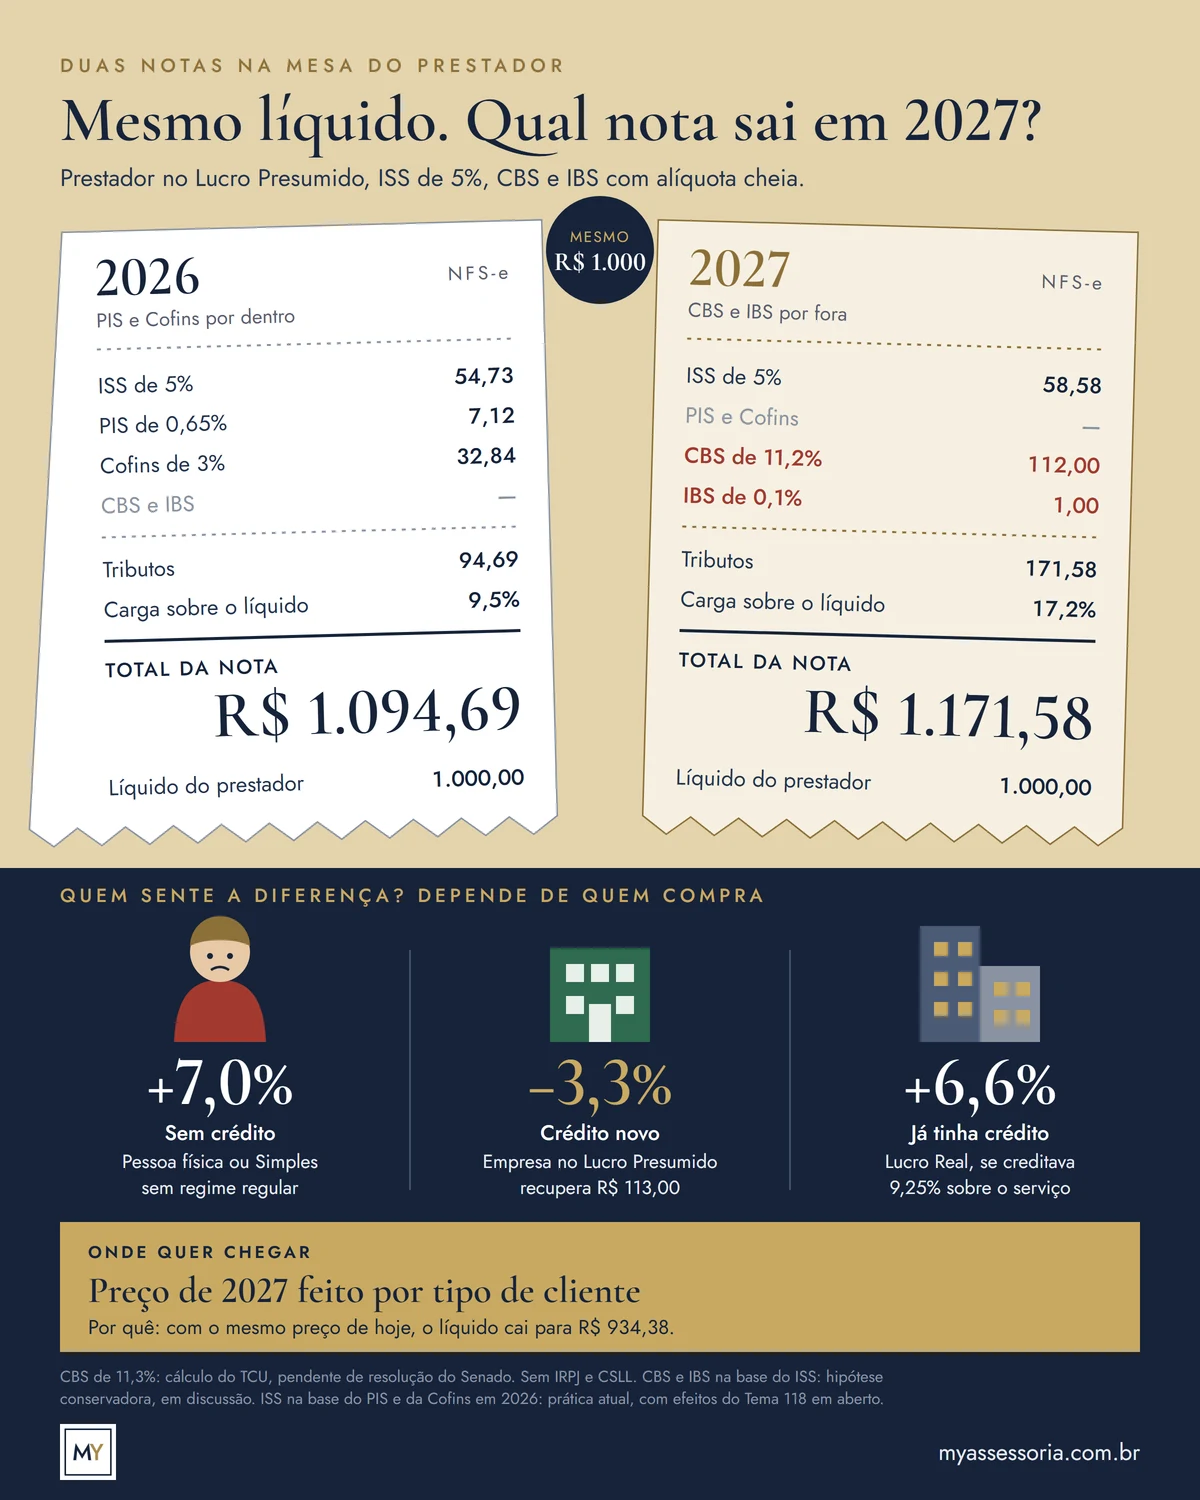
A conta com R$ 1.000 líquidos
| 2026 | 2027 | |
|---|---|---|
| Valor do serviço (com ISS por dentro) | 1.094,69 | 1.058,58 |
| ISS de 5% | 54,73 | 58,58 |
| PIS de 0,65% | 7,12 | — |
| Cofins de 3% | 32,84 | — |
| CBS de 11,2% sobre R$ 1.000 | — | 112,00 |
| IBS de 0,1% sobre R$ 1.000 | — | 1,00 |
| Total de tributos | 94,69 | 171,58 |
| Carga sobre o líquido | 9,5% | 17,2% |
| Total da nota | 1.094,69 | 1.171,58 |
| Líquido do prestador | 1.000,00 | 1.000,00 |
Valores em reais. Não incluem IRPJ e CSLL. Premissas abaixo.
A CBS e o IBS são destacados por fora: a nota de 2027 soma o valor do serviço e esses dois tributos.
Quem sente a diferença
O total da nota sobe, mas o custo final depende de quem compra.
| Cliente | 2026 | 2027 | Variação |
|---|---|---|---|
| Pessoa física, ou empresa no Simples sem a opção pelo regime regular | 1.094,69 | 1.171,58 | +7,0% |
| Empresa no Lucro Presumido, que não tem crédito hoje e passa a ter | 1.094,69 | 1.058,58 | −3,3% |
| Empresa no Lucro Real, se já tomava crédito de 9,25% sobre esse serviço | 993,43 | 1.058,58 | +6,6% |
Custo para o cliente, depois dos créditos a que ele tem direito.
- Sem crédito. Quem não toma crédito de CBS e IBS paga a nota inteira. É o caso mais sensível ao aumento de preço.
- Lucro Presumido. O cliente recupera os R$ 113,00 como crédito e passa a pagar menos do que paga hoje, porque o PIS e a Cofins cumulativos não geram crédito.
- Lucro Real. O resultado depende do tratamento atual. Se o serviço já gerava crédito de PIS e Cofins como insumo, a comparação parte de R$ 993,43. Se não gerava, ela parte de R$ 1.094,69, e o custo cai 3,3%.
E se o preço não mudar?
Se o total da nota continuar em R$ 1.094,69 em 2027, o líquido do prestador cai para R$ 934,38, uma diferença de R$ 65,62 em cada R$ 1.000. É o que a empresa precisa comparar com a margem do serviço e com o crédito das próprias compras, que a conta acima não considera.
Da "Tese do Século" ao Tema 118
A chamada "Tese do Século" é o Tema 69 do STF (RE 574.706), julgado em 2017, que retirou o ICMS da base do PIS e da Cofins. Em 21 de outubro de 2026, por 6 votos a 5, o Supremo aplicou o mesmo fundamento ao ISS no Tema 118 (RE 592.616): o valor do ISS não integra a base dessas contribuições.
Para o prestador no Lucro Presumido, isso importa em três pontos:
- O passado ainda está em aberto. O STF não definiu se a decisão alcança períodos anteriores. A modulação dos efeitos pode ser discutida em embargos de declaração, sem data marcada. A recuperação de valores pagos depende desse desfecho e da situação de cada empresa.
- O efeito no preço é pequeno. Sem o ISS na base, a nota de 2026 do exemplo seria de R$ 1.092,51, em vez de R$ 1.094,69, e a comparação com 2027 muda pouco (+7,2% e −3,1%).
- O futuro já está na lei. A LC 214/2025 exclui o ISS da base da CBS e do IBS de 2026 a 2032. Como a CBS substitui o PIS e a Cofins em 2027, a decisão pesa mais sobre os períodos até 2026.
As premissas que mudam o resultado
- Alíquota cheia. O exemplo não vale para atividades com redução. Serviços de saúde e educação, com redução de 60%, e profissões intelectuais regulamentadas, com redução de 30%, têm outra conta, como mostra o artigo sobre a CBS de 11,3%.
- ISS na base do PIS e da Cofins em 2026. A tabela segue a prática de cálculo ainda usada até a definição dos efeitos do Tema 118.
- ISS fora da base da CBS e do IBS. A regra é expressa de 2026 a 2032 (LC 214/2025, art. 12, § 2º, V).
- CBS e IBS na base do ISS: ponto em aberto. O exemplo adota a hipótese de inclusão, a mais conservadora. A LC 214/2025 não traz a exclusão inversa. Fiscos estaduais, como os de São Paulo e do Paraná, já se manifestaram pela inclusão na base do ICMS em 2027, há liminares em sentido contrário e a posição dos municípios precisa ser conferida em cada caso. Sem a inclusão, o ISS seria de R$ 52,63 e a nota, de R$ 1.165,63 (+6,5% e −3,8% nos dois primeiros cenários).
- IRPJ e CSLL. Ficam fora da conta.
O que fazer até dezembro
- Separe os clientes por tipo: sem crédito, Lucro Presumido e Lucro Real.
- Refaça a conta com a alíquota e o ISS da sua atividade e do seu município.
- Revise os contratos que atravessam 2027, inclusive a cláusula de reajuste por mudança de tributos.
- Compare a margem e os créditos das suas compras antes de definir o preço, como em formação de preço com os tributos.
Fontes
- Lei Complementar nº 214/2025 (art. 12 e art. 347)(abre em nova aba)
- Agência Brasil — TCU aprova cálculo da alíquota de referência da CBS em 11,3%(abre em nova aba)
- STF — ISS não integra a base de cálculo do PIS e da Cofins (Tema 118)(abre em nova aba)
- Agência Brasil — STF decide que ISS não integra base de cálculo do PIS/Cofins(abre em nova aba)
- Reforma Tributária — Fazenda do Paraná sobre IBS e CBS na base do ICMS em 2027(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.