Neste artigo
Hoje, a empresa monta a conta dos tributos do mês e depois informa ao Fisco. Com a CBS e o IBS, a partir de 2027, a ordem se inverte. A Receita Federal e o Comitê Gestor do IBS montam a conta com as notas fiscais que já têm, e a empresa confere. É como receber a conta do restaurante já fechada: antes de pagar, vale ler item por item.
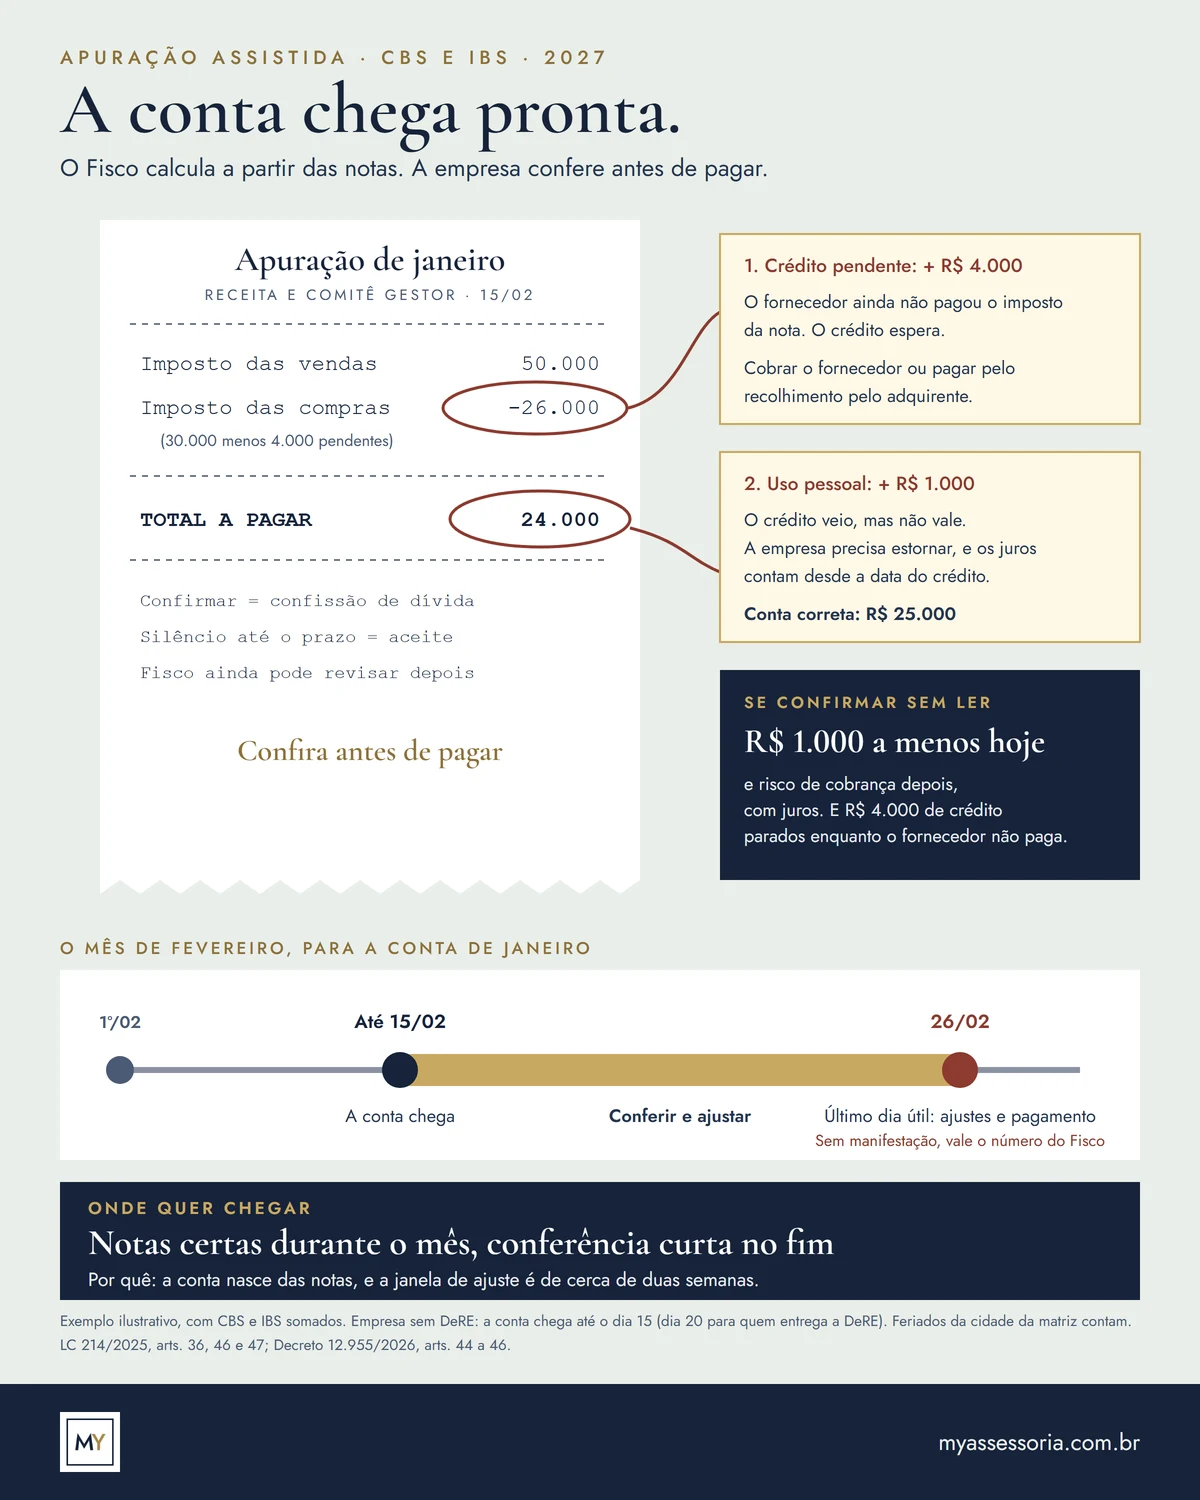
O que muda
A LC 214/2025 prevê que o Fisco apresente a apuração assistida: o saldo do mês calculado a partir dos documentos fiscais eletrônicos, dos pagamentos já feitos e de outras informações da empresa (art. 46, § 1º). Para a CBS, o decreto tornou seu uso obrigatório (Decreto nº 12.955/2026, art. 46, § 2º). Para o IBS, o mesmo desenho vem do Comitê Gestor, e a lei exige que as duas apurações sejam uniformes (LC 214/2025, art. 46, § 8º).
Quatro regras mudam a forma de trabalhar:
- A empresa só ajusta. Depois que o Fisco apresenta a conta, a apuração da empresa só pode ser feita por ajustes nela (art. 46, § 2º).
- Confirmar é confessar. Confirmar ou ajustar vale como confissão de dívida e constitui o crédito tributário (art. 46, § 3º).
- Silêncio é aceite. Sem manifestação no prazo, o saldo do Fisco é presumido correto (art. 46, § 4º).
- O Fisco ainda pode revisar. Diferenças encontradas depois podem ser lançadas de ofício (art. 46, § 7º).
O calendário de um mês
| Quando | O que acontece |
|---|---|
| Janeiro | A empresa emite e recebe notas fiscais |
| Até 15/02 | O Fisco apresenta a conta do mês (até o dia 20 para quem entrega a DeRE) |
| De 15/02 a 26/02 | A empresa confere e faz os ajustes |
| 26/02, último dia útil | Fim do prazo de ajustes e vencimento do imposto |
Decreto nº 12.955/2026, arts. 45 e 46, para a CBS. Exemplo com o mês de janeiro de 2027 e empresa sem obrigação de entregar a DeRE.
No exemplo, são cerca de duas semanas, e o prazo de conferência termina no mesmo dia do vencimento. O último dia útil segue o calendário da cidade da matriz, inclusive os feriados municipais (Decreto, art. 45, parágrafo único). Além disso, a apuração reúne todos os estabelecimentos da empresa, e o pagamento sai por um só (LC 214/2025, art. 42).
Exemplo: a conta de janeiro
Uma distribuidora tem R$ 50 mil de CBS e IBS sobre as vendas e R$ 30 mil sobre as compras. A conta esperada é de R$ 20 mil. A apuração assistida mostra R$ 24 mil, e a conta correta é de R$ 25 mil.
| Valor | |
|---|---|
| Imposto das vendas | R$ 50.000 |
| Imposto das compras | R$ 30.000 |
| Conta esperada pela empresa | R$ 20.000 |
| Crédito pendente: o fornecedor ainda não pagou o imposto da nota | + R$ 4.000 |
| Conta apresentada pelo Fisco | R$ 24.000 |
| Crédito de uma compra para uso pessoal, que precisa ser estornado | + R$ 1.000 |
| Conta correta | R$ 25.000 |
Exemplo ilustrativo, com valores somados de CBS e IBS. Na prática, cada tributo tem sua apuração.
A diferença tem duas causas, e cada uma pede uma ação diferente:
- O crédito pendente. O crédito da compra só nasce quando o fornecedor paga o imposto daquela nota (LC 214/2025, art. 47). Até lá, ele não abate a conta do mês. A empresa pode cobrar o fornecedor ou, em operações importantes, pagar ela mesma o imposto da compra, no recolhimento pelo adquirente (art. 36).
- O crédito indevido. A apuração não interpreta o negócio. Se uma compra de uso pessoal veio como insumo, o crédito aparece, e cabe à empresa estorná-lo. O estorno carrega juros desde a data do crédito (Decreto, art. 44, § 2º). Por isso, quanto antes, melhor.
Se a empresa confirmar os R$ 24 mil sem olhar, paga R$ 1 mil a menos e assume o risco de cobrança depois, com juros. Se esperar o pagamento do fornecedor sem acompanhar, o imposto do mês fica R$ 4 mil maior.
O que mais costuma aparecer na conferência
- Nota emitida com erro. Uma venda isenta ou com redução que saiu como tributada aparece como débito. A correção depende da nota ou de um ajuste.
- Devolução ou cancelamento fora do mês. O evento precisa estar registrado para entrar na conta certa.
- Pagamentos parciais. O que a empresa paga quita primeiro as notas mais antigas, em ordem cronológica (LC 214/2025, art. 27, parágrafo único).
- Ajuste sem documento. Os ajustes são feitos por documento fiscal (Decreto, art. 44, § 1º). Sem suporte, o ajuste vira risco de autuação no futuro.
E os créditos de PIS e Cofins?
Eles não se perdem com a mudança. Os saldos que existirem quando o PIS e a Cofins forem extintos continuam válidos: podem abater a CBS ou ser ressarcidos, desde que estejam escriturados (LC 214/2025, art. 378). Por isso, vale revisar a escrituração de 2026. Já a devolução, em 2027, de algo vendido até 2026 gera crédito de CBS, que só pode ser usado contra a CBS (art. 379).
Como se preparar
- Arrume os cadastros. A conta do Fisco nasce das notas, e cadastro errado gera nota errada desde o primeiro mês.
- Confira as notas recebidas. Devolva a nota errada do fornecedor durante o mês, e não no fechamento.
- Acompanhe os créditos pendentes. Saiba quais fornecedores ainda não pagaram o imposto das notas.
- Defina quem confere e quem confirma. A confirmação é confissão de dívida: precisa de responsável e aprovação.
- Guarde o motivo de cada ajuste. Divergência, documento, justificativa e quem aprovou.
- Coloque as datas no calendário. O dia em que a conta chega e o último dia útil, pelo calendário da cidade da matriz.
- Planeje o caixa pela apuração mensal. O split payment ainda não alcança todos os meios de pagamento. Veja o caso da venda parcelada no cartão.
O Comitê Gestor iniciou um piloto da apuração do IBS com um grupo de empresas em 2026. Para as demais, o ano-teste é a melhor hora de ajustar cadastros e sistemas.
Fontes
- Lei Complementar nº 214/2025 (arts. 27, 36, 42 a 47, 378 e 379)(abre em nova aba)
- Decreto nº 12.955/2026 (arts. 44 a 46)(abre em nova aba)
- Escola Superior ESN — piloto da apuração assistida do IBS(abre em nova aba)
- TaxUp — Apuração assistida do IBS e da CBS(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.