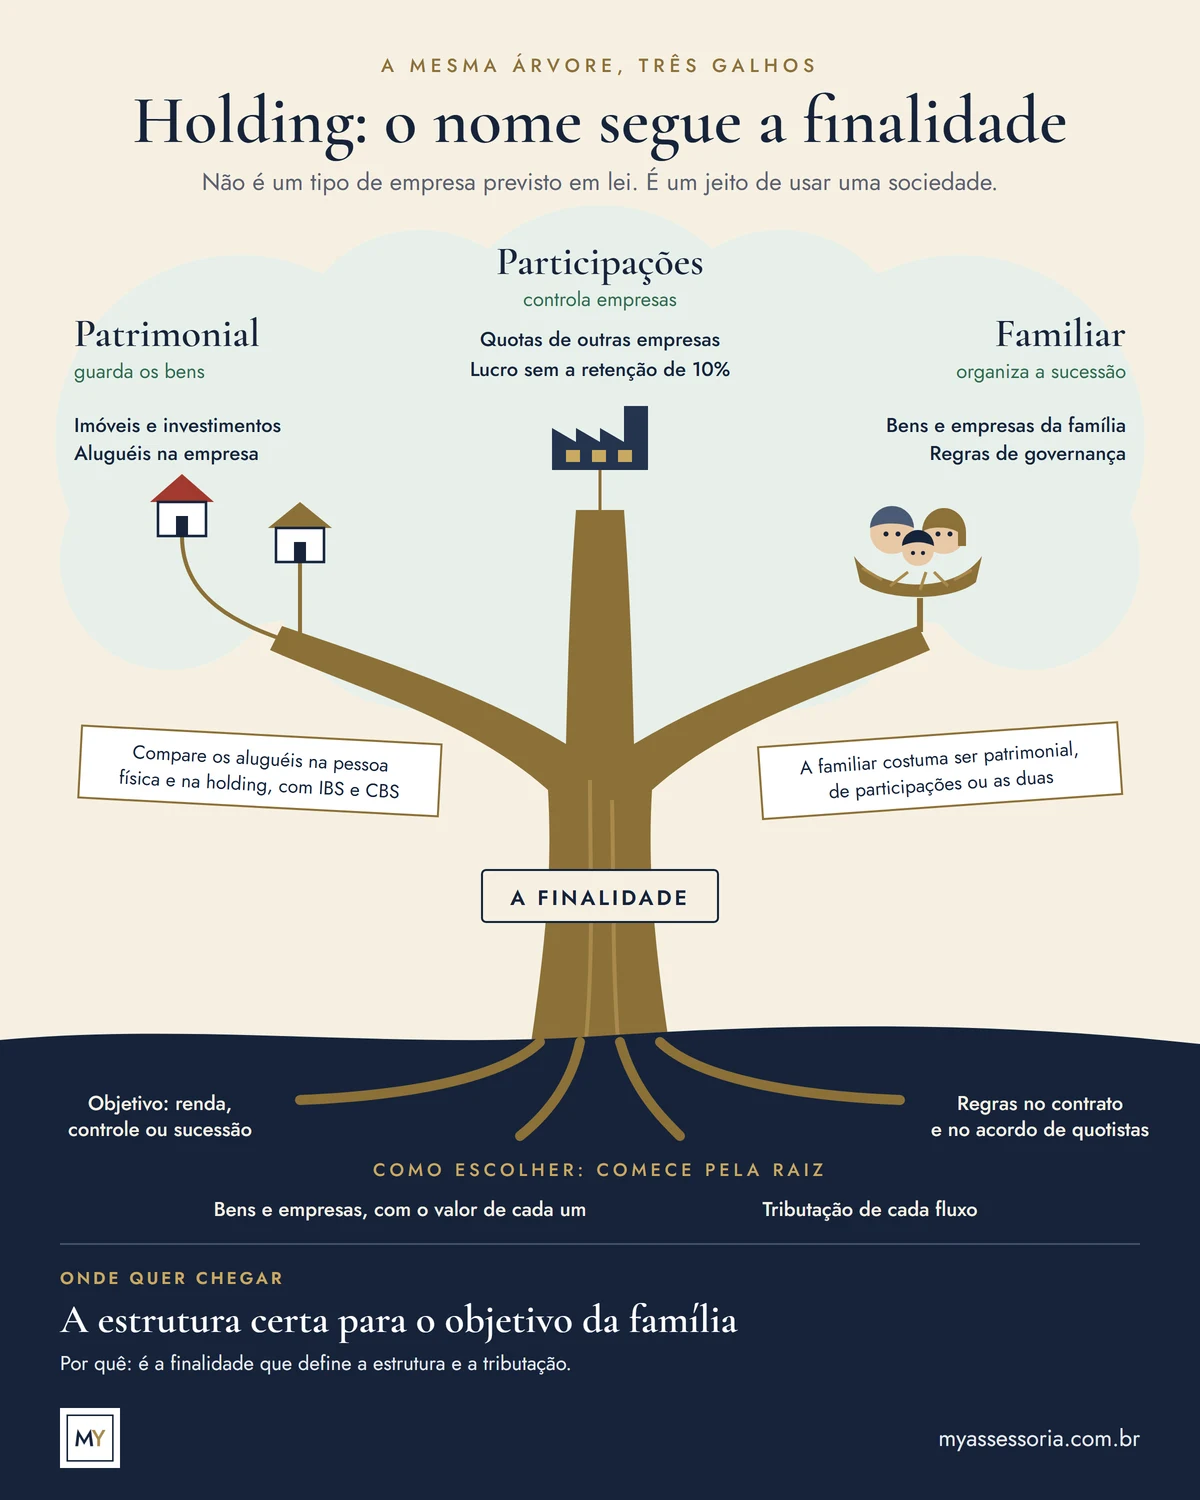
"Holding" não é um tipo de empresa previsto em lei com esse nome. É uma forma de usar uma sociedade, normalmente uma limitada, para ser dona de outros bens. O que muda de uma holding para outra é a finalidade, e é a finalidade que define a estrutura e a tributação.
Os tipos mais comuns
| Tipo | O que a holding possui | Finalidade principal |
|---|---|---|
| Patrimonial | Imóveis, investimentos, outros bens | Organizar e administrar o patrimônio, inclusive aluguéis |
| De participações (empresarial) | Quotas ou ações de outras empresas | Controlar empresas, concentrar lucros e decisões |
| Familiar | Bens e/ou empresas da família | Organizar a sucessão e a governança familiar |
| Mista | Bens e participações, com atividade própria | Combinar as funções anteriores |
Na prática, a holding familiar costuma ser patrimonial, de participações ou as duas coisas ao mesmo tempo. O nome indica o objetivo: a família como sócia.
Holding patrimonial
Recebe imóveis e outros bens, que passam a gerar receita na empresa: aluguéis, arrendamentos, rendimentos financeiros. A comparação central é a tributação dos aluguéis na pessoa física, pelo carnê-leão e pela tabela progressiva, e na holding, pelo regime escolhido, já considerando o IBS e a CBS sobre locação com a Reforma Tributária.
Holding de participações
Recebe as quotas das empresas operacionais. Os lucros sobem das empresas para a holding sem a retenção de 10% da Lei 15.270, que alcança o pagamento a pessoas físicas, e a família decide quando e quanto distribuir. A estrutura também separa a gestão das empresas da gestão do patrimônio. Ela exige cuidado com o imposto mínimo anual sobre altas rendas, que considera a renda total da pessoa física.
Como escolher
- Comece pela finalidade: renda de aluguéis, controle de empresas, sucessão ou tudo isso.
- Liste os bens e as empresas que entrariam e o valor de cada um.
- Compare a tributação de cada fluxo (aluguéis, lucros, ganho na venda de bens) com e sem holding.
- Desenhe as regras de governança no contrato social e no acordo de quotistas.
Quando empresas vão para a holding, o valor das quotas importa na integralização e na sucessão: é o papel do business valuation. Para entender o custo e a sucessão, leia holding familiar: quando faz sentido.
Fontes
- Lei nº 6.404/1976, art. 2º, § 3º (participação em outras sociedades)(abre em nova aba)
- Lei nº 15.270/2025 (tributação de lucros e dividendos)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.