Neste artigo
A holding familiar virou assunto frequente em conversas sobre patrimônio, quase sempre com a promessa de "pagar menos imposto" ou "evitar inventário". As duas coisas podem acontecer, mas dependem de números. Para muitas famílias, a holding compensa; para outras, vira custo sem benefício.
O que é
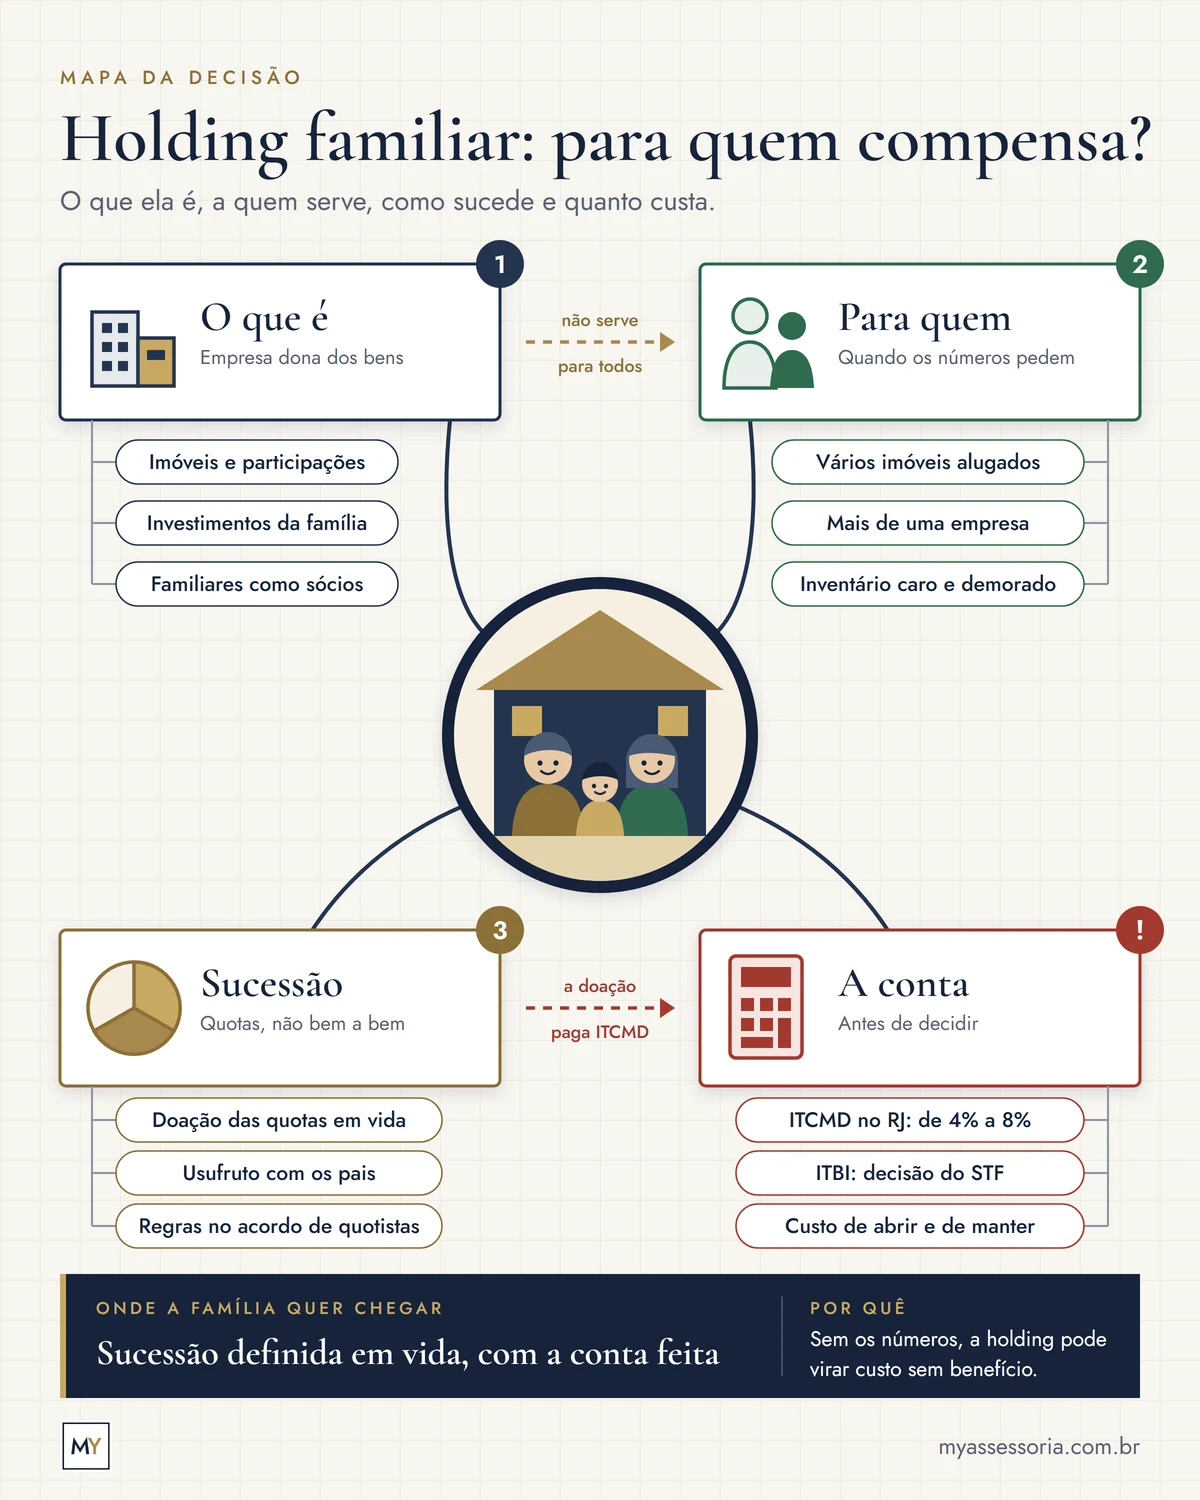
É uma empresa criada para ser dona dos bens da família, normalmente imóveis, participações em empresas e investimentos. Os familiares passam a ser sócios da holding, e a sucessão acontece pela transferência das quotas, não dos bens um a um.
Para quem costuma fazer sentido
- Famílias com vários imóveis, principalmente alugados.
- Empresários com participação em mais de uma empresa.
- Famílias que querem definir a sucessão em vida, com regras de administração e de entrada de herdeiros.
- Patrimônio cujo inventário seria caro e demorado.
Para patrimônio pequeno, com um imóvel de moradia e poucos investimentos, os custos de abertura e manutenção (contabilidade mensal, obrigações acessórias, tributos da empresa) tendem a superar os benefícios.
Como funciona a sucessão
O caminho mais comum é a doação das quotas aos herdeiros em vida, com reserva de usufruto para os pais: eles continuam administrando e recebendo os rendimentos, e a propriedade já está definida. O contrato social e o acordo de quotistas trazem as regras de governança, como quem administra, como um herdeiro sai e o que acontece em caso de casamento ou divórcio.
O ITCMD no Rio de Janeiro
A doação das quotas paga ITCMD, o imposto estadual sobre doações e heranças. No Rio de Janeiro, a alíquota é progressiva, de 4% a 8%, por faixas medidas em UFIR-RJ, e a alíquota da faixa incide sobre toda a base. A Lei Complementar 227/2026 tornou a progressividade obrigatória em todos os estados.
Os outros tributos da conta
- ITBI na integralização de imóveis: o STF reconheceu a imunidade até o valor do capital, mesmo em holdings de locação. Veja o ITBI na integralização de imóveis em holding.
- Imposto de Renda na transferência dos bens, conforme o valor usado na integralização.
- Tributação dos aluguéis e dos lucros na holding, comparada com a pessoa física, inclusive com o IBS e a CBS sobre locação e as regras da Lei 15.270 para dividendos.
Como decidir
- Liste os bens, os rendimentos e a composição da família.
- Compare o custo da sucessão sem holding (inventário e ITCMD) com o da holding (abertura, manutenção e ITCMD da doação).
- Compare a tributação dos rendimentos na pessoa física e na holding.
- Só então defina o tipo de holding e as regras do contrato.
O estudo completo, com todos os tributos de cada etapa, está na abertura de holding familiar e empresarial.
Fontes
- Lei Complementar nº 227/2026 (ITCMD progressivo)(abre em nova aba)
- Código Civil (Lei nº 10.406/2002)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.