Neste artigo
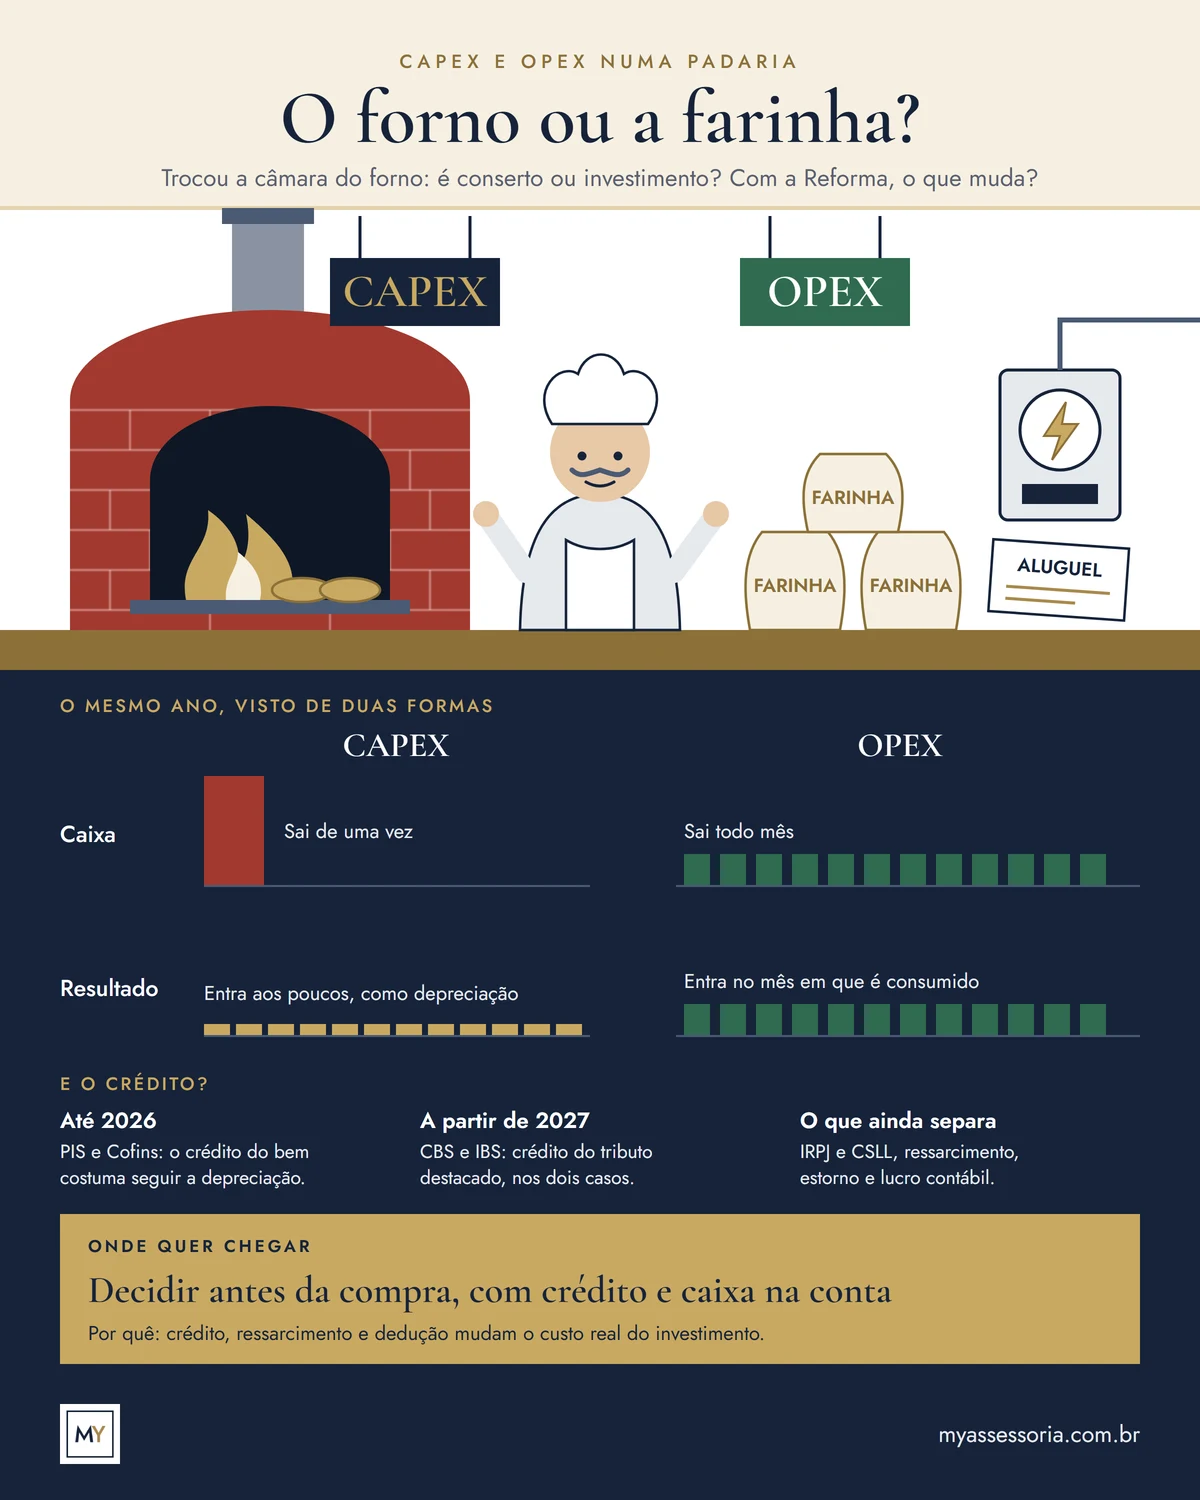
Numa padaria, o forno é CAPEX e a farinha é OPEX. Agora imagine que o forno quebrou e o dono trocou a câmara inteira, o que lhe deu mais cinco anos de uso. Isso é conserto ou investimento? Até hoje, a resposta muda o ritmo do crédito de PIS e Cofins no Lucro Real. Com a CBS e o IBS, a pergunta sobre o crédito perde quase toda a força, mas continua valendo para outras contas.
O que a lei diz sobre aumento de vida útil
A regra não está na Reforma. Está na legislação do Imposto de Renda:
- Lei 4.506/1964, art. 48, parágrafo único. Se o reparo, a conservação ou a substituição de partes aumentar a vida útil prevista no ato de aquisição em mais de um ano, as despesas devem ser capitalizadas, para servirem de base a depreciações futuras.
- Regulamento do IR, art. 354. Repete a regra no § 1º. O § 2º trata do valor não depreciado das peças substituídas, que pode ser deduzido se comprovado, ou de um cálculo alternativo. O § 3º só admite a despesa se ela for intrinsecamente relacionada com a produção ou a comercialização.
Portanto, o teste é objetivo: quanto a vida útil aumentou em relação à prevista. O valor gasto, sozinho, não decide. A troca de lâmpadas não aumenta a vida útil de um prédio, por mais cara que seja a conta.
O que muda no crédito
| Situação | Até 2026: PIS e Cofins | A partir de 2027: CBS e IBS |
|---|---|---|
| Reparo tratado como despesa | Crédito pode vir no mês, se o gasto se qualificar como insumo | Crédito do tributo destacado e extinto |
| Gasto capitalizado | Crédito sobre os encargos de depreciação, ou em 48 parcelas para máquinas e equipamentos, quando cabível | Crédito do tributo destacado e extinto, sem vínculo com a depreciação na regra geral |
| Lucro Presumido | Sem crédito | Passa a ter crédito, no regime regular |
Até 2026, para quem apura PIS e Cofins não cumulativos. A partir de 2027, para quem está no regime regular de CBS e IBS.
Essa é a mudança de fundo. No PIS e na Cofins, o crédito do bem capitalizado costuma acompanhar o bem no tempo (Lei 10.833/2003, art. 3º, § 1º, III, e § 14). Na CBS e no IBS, a regra geral é o crédito sobre o tributo destacado no documento e extinto, com exceção das hipóteses legais, como as de uso ou consumo pessoal (LC 214/2025, arts. 47 e 57).
O que a classificação ainda muda
Se o crédito deixa de ser o motivo, a classificação segue importando em quatro frentes:
- IRPJ e CSLL no Lucro Real. A despesa reduz o resultado no período. O gasto capitalizado reduz aos poucos, pela depreciação.
- Prazo de ressarcimento. O crédito de bens e serviços incorporados ao imobilizado tem apreciação em até 60 dias, ou 30 em programa de conformidade, contra até 180 dias nos demais casos (LC 214/2025, arts. 39 e 40).
- Estorno. Se o bem do imobilizado for roubado ou furtado, o estorno do crédito é proporcional à vida útil e às taxas de depreciação do regulamento (LC 214/2025, art. 47, § 7º).
- Lucro contábil e dividendos. A Lei 15.270/2025 não trata de vida útil. O efeito é indireto: o redutor da tributação mínima usa a alíquota efetiva da empresa, calculada sobre o lucro contábil (art. 16-B, § 3º), e exige demonstrações conforme as normas contábeis (§ 4º). Capitalizar ou não muda o lucro contábil do ano. No cálculo simplificado de quem está fora do Lucro Real, a lista de deduções só traz a depreciação de equipamentos na atividade industrial (§ 6º, VI).
Comprar ou alugar depois de 2027
Aluguel e compra com tributo destacado geram crédito pela mesma lógica. A comparação precisa ser feita depois do crédito, e o fornecedor passa a pesar: comprar ou alugar de quem está no Simples puro pode gerar crédito menor. Para o restante da conta, como custo do dinheiro e prazo de uso, vale o raciocínio de payback, VPL e TIR.
Onde o planejamento pode gerar economia
Decidir antes da compra, e não depois da nota, é o que abre espaço para reduzir o custo do investimento:
- Escolha o momento da compra. Quem está no Lucro Presumido não tem crédito de PIS e Cofins hoje. A partir de 2027, no regime regular, pode ter crédito de CBS e IBS. Em um investimento programado, vale comparar a compra antes e depois da virada, considerando preço, urgência e caixa.
- Compare o fornecedor pelo custo depois do crédito. Um preço maior com crédito integral pode sair mais barato do que um preço menor com pouco crédito.
- Garanta o crédito. Ele depende de documento fiscal eletrônico idôneo e da extinção do débito pelo fornecedor (LC 214/2025, art. 47). Conferir isso na compra evita perder um valor que já era da empresa.
- Use o prazo de ressarcimento a favor do caixa. Em um investimento grande, o crédito pode superar o tributo a pagar. Planejar o pedido ajuda a recuperar esse caixa mais cedo.
- Aproveite o que a lei já permite no Lucro Real. O valor não depreciado da peça substituída pode ser deduzido, se comprovado (Regulamento do IR, art. 354, § 2º). Com a baixa no controle patrimonial, a dedução não se perde.
- Registre a vida útil. Um laudo ou parecer nos gastos relevantes dá segurança ao lançamento e à dedução.
Fontes
- Lei Complementar nº 214/2025, arts. 39, 40, 47 e 57(abre em nova aba)
- Lei nº 4.506/1964, art. 48 (reparos e aumento da vida útil)(abre em nova aba)
- Decreto nº 9.580/2018 (Regulamento do IR), art. 354(abre em nova aba)
- Lei nº 10.833/2003, art. 3º (créditos da Cofins)(abre em nova aba)
- Lei nº 15.270/2025, art. 16-B (lucro contábil e redutor)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.