Neste artigo
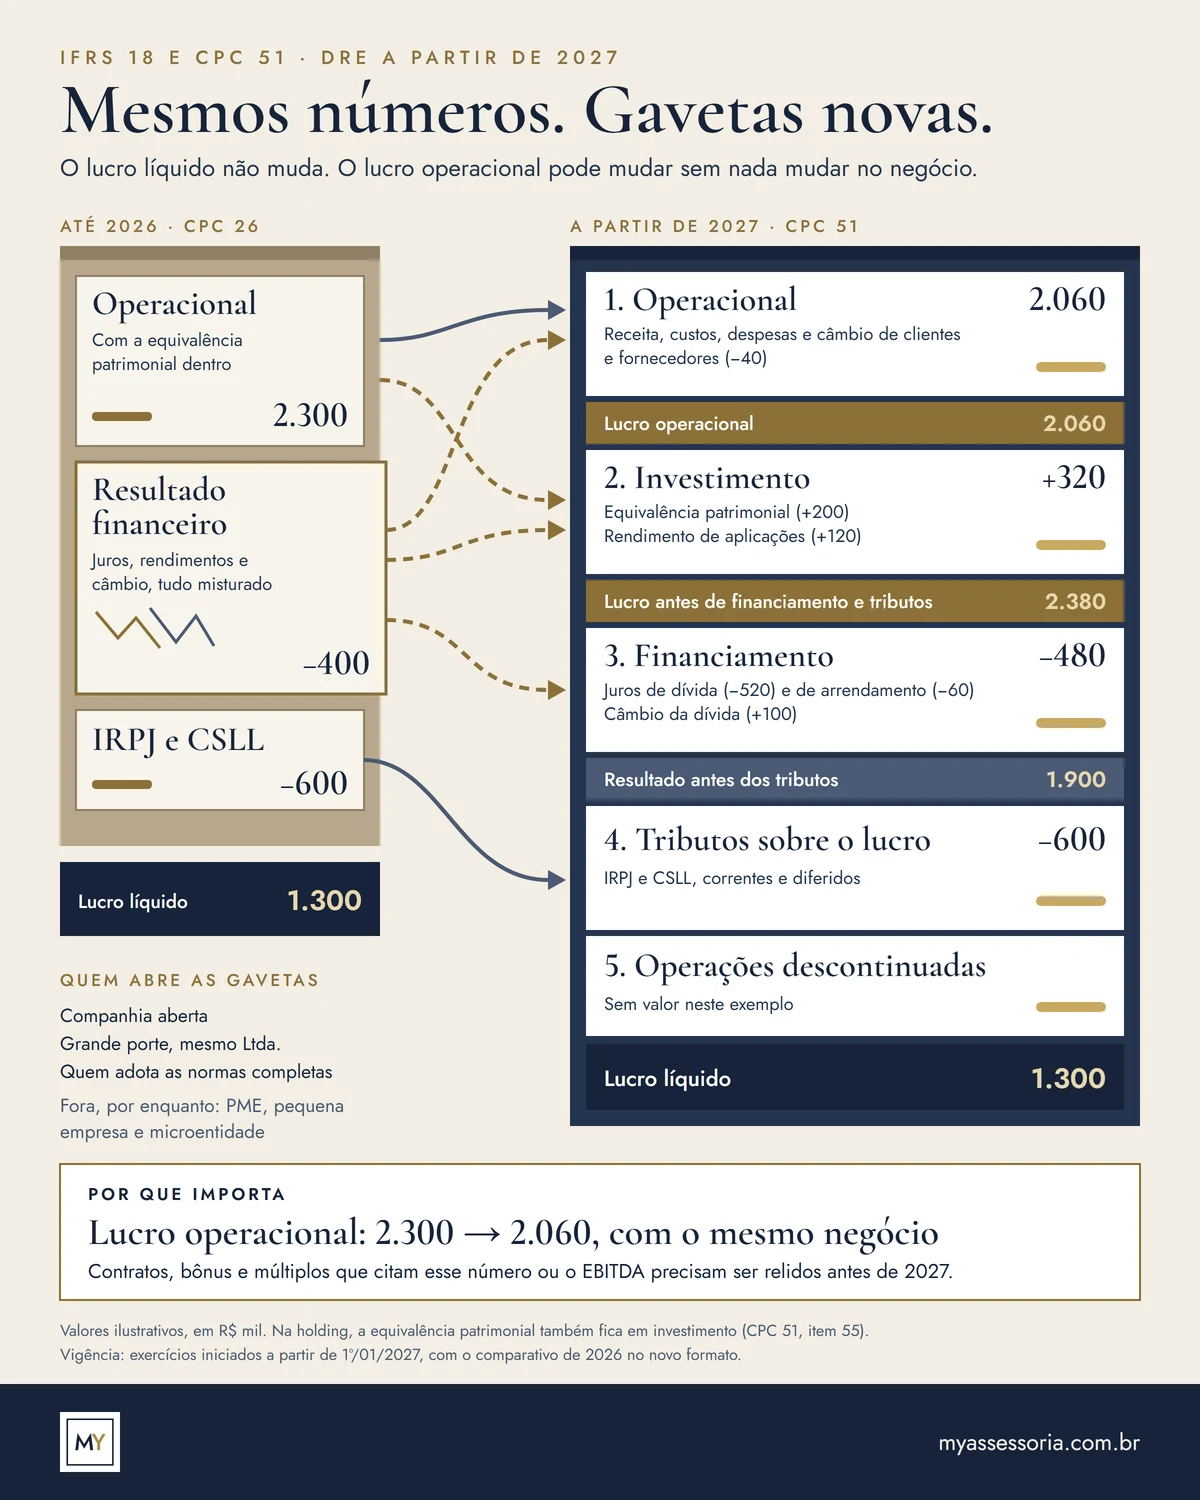
A partir de 1º de janeiro de 2027, a Demonstração do Resultado passa a ter cinco categorias e dois novos subtotais obrigatórios. O lucro líquido não muda. Muda onde cada linha aparece e o que a empresa pode chamar de "lucro operacional".
O que está mudando e por quê
A IFRS 18 substitui a IAS 1. No Brasil, o CPC 51 substitui o CPC 26 (R1), e a Resolução CVM nº 237/2025 o torna obrigatório para companhias abertas. O CFC publicou a norma equivalente, a NBC TG 51, que revoga a NBC TG 26.
A norma vale para exercícios iniciados a partir de 1º/01/2027, de forma retrospectiva: as demonstrações de 2027 trazem o comparativo de 2026 no novo formato, com a conciliação de cada linha em relação ao que foi apresentado antes.
O motivo é a comparabilidade. Até aqui, cada empresa podia definir o próprio resultado operacional, o que obrigava o investidor a refazer a DRE para comparar duas empresas do mesmo setor.
A nova estrutura da DRE
Toda receita e despesa passa a ser classificada em uma de cinco categorias.
| Categoria | O que entra | Subtotal |
|---|---|---|
| Operacional | Tudo o que não cabe nas outras: receita, custos, despesas, variação cambial de clientes e fornecedores, baixa de imobilizado | Lucro operacional |
| Investimento | Equivalência patrimonial, rendimento de caixa e aplicações, dividendos recebidos, aluguel e valor justo de propriedade para investimento, ganho na venda desses ativos | Lucro antes de financiamento e tributos |
| Financiamento | Juros de empréstimos, debêntures e arrendamento, variação cambial da dívida, custos de captação | Lucro antes dos tributos, se a empresa optar por apresentar |
| Tributos sobre o lucro | IRPJ e CSLL, correntes e diferidos | Lucro de operações em continuidade, se houver descontinuadas |
| Operações descontinuadas | Resultado de unidades descontinuadas (CPC 31) | Lucro líquido |
Empresa sem atividade principal de investir em ativos ou de financiar clientes (CPC 51, itens 47 a 72).
Três consequências diretas:
- O bloco "resultado financeiro" deixa de existir. Cada item vai para a categoria da sua natureza.
- A equivalência patrimonial sai do lucro operacional. Ela vai para a categoria de investimento, em qualquer empresa.
- "Lucro operacional" passa a ter definição normativa. Contratos, bônus e múltiplos ligados a esse termo podem mudar de valor sem que a economia da empresa tenha mudado.
Exemplo: a mesma empresa nos dois formatos
Uma indústria com uma participação societária e dívida bancária. Os fatos são os mesmos; só a apresentação muda.
| CPC 26 | CPC 51 | |
|---|---|---|
| Receita líquida | 10.000 | 10.000 |
| Custo dos produtos vendidos | (6.000) | (6.000) |
| Lucro bruto | 4.000 | 4.000 |
| Despesas com vendas | (900) | (900) |
| Despesas gerais e administrativas | (1.100) | (1.100) |
| Outras receitas e despesas operacionais | 100 | 100 |
| Variação cambial de clientes e fornecedores | — | (40) |
| Equivalência patrimonial | 200 | — |
| Resultado antes do financeiro / Lucro operacional | 2.300 | 2.060 |
| Equivalência patrimonial | — | 200 |
| Rendimento de aplicações | — | 120 |
| Lucro antes de financiamento e tributos | — | 2.380 |
| Receitas financeiras | 220 | — |
| Despesas financeiras | (620) | — |
| Juros de empréstimos e debêntures | — | (520) |
| Juros de arrendamento | — | (60) |
| Variação cambial da dívida | — | 100 |
| Resultado antes dos tributos | 1.900 | 1.900 |
| IRPJ e CSLL | (600) | (600) |
| Lucro líquido | 1.300 | 1.300 |
Valores ilustrativos, em R$ mil.
As receitas financeiras de R$ 220 mil somavam o rendimento de aplicações e a variação cambial da dívida. As despesas de R$ 620 mil somavam juros, arrendamento e a variação cambial de fornecedores.
O lucro operacional caiu de R$ 2.300 mil para R$ 2.060 mil, ou 10,4%, sem nenhuma mudança no negócio: a equivalência saiu e a variação cambial de fornecedores entrou. Qualquer contrato que use esse número precisa ser relido. Por outro lado, o lucro líquido é o mesmo, então a norma, sozinha, não altera o lucro disponível para distribuição.
"Investimento" na DRE não é desembolso
A categoria de investimento não mostra quanto a empresa aplicou. Mostra, por competência, o que os ativos investidos renderam ou perderam no período. A compra de uma participação, de uma máquina ou de um imóvel continua no balanço e na Demonstração dos Fluxos de Caixa (DFC).
A DFC também muda. O método indireto passa a partir do lucro operacional, e a regra geral deixa de oferecer opções: juros pagos e dividendos pagos ficam em financiamento, e juros e dividendos recebidos, em investimento.
EBITDA ajustado vai para a nota explicativa
O CPC 51 cria as medidas de desempenho definidas pela administração. É todo subtotal de receitas e despesas que a empresa usa em comunicações públicas, como release ou apresentação a investidores, para mostrar sua visão do desempenho, e que a norma não lista como exceção. Essas medidas vão para uma única nota explicativa, com:
- a explicação de por que a medida é útil e de como é calculada;
- a conciliação com o subtotal mais comparável da norma;
- o efeito de tributos e de participação de não controladores em cada ajuste;
- a declaração de que a medida traz a visão da administração e pode não ser comparável à de outras empresas.
EBITDA ajustado e lucro recorrente, por exemplo, tendem a entrar nessa regra e, por estarem em nota explicativa, passam a fazer parte das demonstrações auditadas. Já o lucro operacional antes de depreciação, amortização e perdas por redução ao valor recuperável está na lista de exceções (item 118).
A norma também aperta os rótulos genéricos. "Outras despesas" só cabe quando não há identificação mais informativa. E quem apresenta despesas por função precisa abrir em nota o total de depreciação, amortização, benefícios a empregados, perdas por redução ao valor recuperável e reduções ao valor realizável de estoques.
A quem se aplica
O regime tributário (Simples, Presumido ou Real) não define o padrão contábil. O que define é o porte e a norma que a empresa adota.
| Perfil da empresa | CPC 51 / NBC TG 51 em 2027? |
|---|---|
| Companhia aberta | Sim |
| Grande porte (ativo acima de R$ 240 milhões ou receita bruta acima de R$ 300 milhões), mesmo Ltda. | Sim |
| Empresa que adota as normas completas, por opção ou exigência de banco, investidor ou grupo | Sim |
| Média empresa na NBC TG 1000 (CPC PME) | Não, por enquanto |
| Pequena empresa na NBC TG 1001 (receita bruta de até R$ 78 milhões) | Não |
| Microentidade na NBC TG 1002 (receita bruta de até R$ 4,8 milhões) | Não |
Confirme o enquadramento nas demonstrações da empresa. Limites de grande porte referentes ao exercício anterior.
Mesmo fora da norma, a mudança pode chegar de forma indireta: bancos e investidores podem passar a pedir a DRE nesse formato em análises de crédito e de aquisição.
Holding: o que vai para o lucro operacional
Quando investir em ativos é uma atividade de negócio principal, parte dos retornos sobe para a categoria operacional. A equivalência patrimonial é a exceção: fica em investimento mesmo na holding (itens 55(a) e B38).
| Retorno | Categoria |
|---|---|
| Equivalência patrimonial de controladas, coligadas e controladas em conjunto | Investimento |
| Participações não avaliadas por equivalência, como as a valor justo | Operacional |
| Aluguel e valor justo de propriedade para investimento | Operacional |
| Caixa e equivalentes | Investimento, salvo se a entidade investe em ativos financeiros como atividade principal |
Para quem aplica o CPC 51, quando investir nesses ativos é atividade de negócio principal.
Por isso, a holding de participações avaliadas por equivalência pode mostrar um lucro operacional pequeno ou até um prejuízo operacional, com as despesas de administração de um lado e o resultado das investidas em outra categoria. O subtotal seguinte, de lucro antes de financiamento e tributos, tende a mostrar melhor esse negócio. Já na holding imobiliária, com imóveis como atividade principal, o aluguel fica no operacional.
A avaliação depende de julgamento, precisa ser divulgada e pode dar resultados diferentes entre a holding e o grupo consolidado. Para a holding familiar ou patrimonial abaixo do grande porte, a regra só se aplica se ela adotar as normas completas.
O que fazer ainda em 2026
Como o comparativo será apresentado no novo formato, vale ter o mapeamento pronto antes do fechamento de 2026.
- Defina e documente a atividade principal da entidade. Isso muda a classificação na holding e nas financeiras.
- Remapeie o plano de contas. Cada conta de resultado recebe uma categoria, e o que hoje está em "resultado financeiro" é separado por natureza.
- Liste as medidas divulgadas. Verifique quais entram na nota explicativa e monte as conciliações.
- Releia os contratos. Covenants, remuneração variável e acordos de sócios que citem "lucro operacional", "EBIT" ou "EBITDA" precisam de definição clara. Simule o valor na nova DRE e, se preciso, negocie o ajuste. O tema também afeta múltiplos usados na avaliação da empresa.
- Prepare o sistema. O ERP e a consolidação precisam gerar 2026 nos dois formatos.
- Abra as despesas. Revise o que está em "outras" e prepare a nota de despesas por natureza.
- Alinhe os pontos de julgamento com a auditoria. Variação cambial, juros e ajuste a valor presente de fornecedores e resultado de hedge merecem atenção.
Fontes
- Resolução CVM nº 237/2025 (aprova o CPC 51; texto integral no Anexo A)(abre em nova aba)
- NBC TG 51, de 13/11/2025 (DOU de 22/12/2025)(abre em nova aba)
- Revisão de Pronunciamentos Técnicos nº 28 (CPC)(abre em nova aba)
- Lei nº 11.638/2007, art. 3º (sociedades de grande porte)(abre em nova aba)
- Normas para micro e pequenas empresas (NBC TG 1001 e NBC TG 1002)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.