Neste artigo
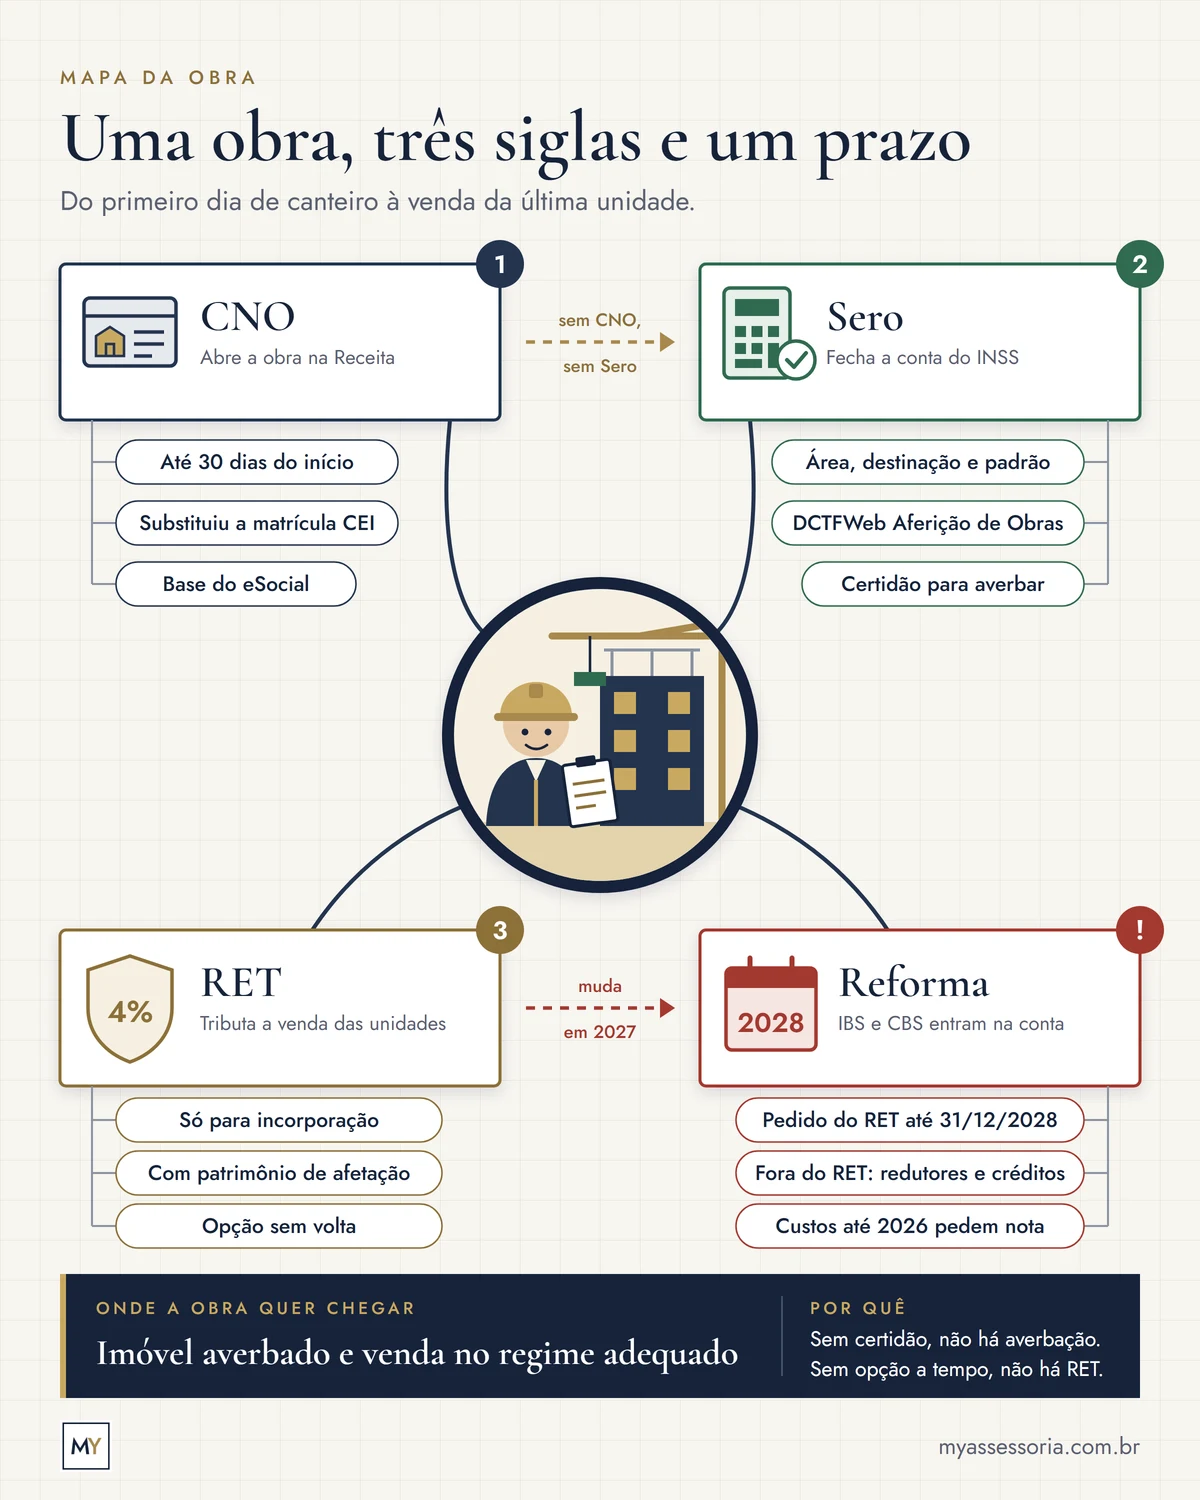
Três siglas acompanham uma obra na ordem em que ela acontece: o CNO no início, o Sero no fim e, quando há incorporação, o RET na venda das unidades. A Reforma Tributária não mexe nas duas primeiras, porque a contribuição previdenciária está fora dela, mas muda a conta da terceira e cria um prazo: 31 de dezembro de 2028.
CNO: o cadastro que abre a obra
O Cadastro Nacional de Obras é o registro da obra na Receita Federal. Substituiu a antiga matrícula CEI de obra e gera o número que identifica a obra nos eventos do eSocial e na aferição.
- Prazo. Até 30 dias contados do início da obra, com a informação de todos os responsáveis.
- Quem responde. O proprietário do imóvel, o dono da obra, o incorporador, a construtora na empreitada total ou o consórcio, conforme o caso.
- Atraso. O descumprimento dos prazos sujeita o responsável à multa do art. 92 da Lei 8.212/1991.
Fica dispensada a residência unifamiliar de até 70 m², de uso próprio, padrão econômico ou popular, construída sem mão de obra remunerada por pessoa física sem outro imóvel.
Sero: a aferição que fecha a obra
O Serviço Eletrônico para Aferição de Obras apura a contribuição previdenciária da obra. Só pode ser usado depois da inscrição no CNO.
- O responsável informa no Sero a obra, as remunerações, as notas e os recibos.
- Em obras de edificação, o sistema calcula a remuneração da mão de obra a partir da área, da destinação, da categoria e do tipo da obra, com base no CUB, e abate o que já foi declarado.
- A diferença segue para a DCTFWeb Aferição de Obras, transmitida até o último dia útil do mês em que as informações foram prestadas. A guia vence no dia 20 do mês seguinte.
- Quitado o débito, a certidão da obra é emitida pela internet, com validade de 180 dias.
Essa certidão é o que o cartório exige para averbar a construção na matrícula. Sem ela, o imóvel fica irregular para venda e financiamento.
O que a aferição permite considerar
A norma prevê reduções e critérios que dependem de documentação. Por isso vale organizá-los durante a obra, e não só ao final.
| Ponto | Regra | O que guardar |
|---|---|---|
| Fator social | Só para obra de pessoa física. Redução de 20% a 90% conforme a área total, de até 100 m² a mais de 400 m² | Dados da obra e do responsável |
| Pré-moldados e pré-fabricados | Redução de 70% se as notas, atualizadas pela Selic, somarem ao menos 40% do custo da obra. Lajes, fundações, pisos, coberturas e divisórias internas não entram | Notas fiscais dos componentes |
| Fator de ajuste | Obra predial de pessoa física: nada a recolher se as remunerações atingirem 50% da remuneração aferida (até 350 m²) ou 70% (acima disso), com DCTFWeb entregue no período | Folha e declarações mensais |
| Decadência | Período decadente fica fora da aferição, cabendo ao responsável comprovar | Habite-se, IPTU, notas e contas do período |
Instrução Normativa RFB 2.021/2021, arts. 26, 33 e 42. Cada item tem condições próprias.
RET: a tributação da venda na incorporação
O Regime Especial de Tributação é opcional e vale por empreendimento. A incorporadora recolhe 4% sobre a receita mensal recebida, de forma unificada, e os custos da incorporação ficam separados das demais atividades. A opção é irretratável enquanto houver direitos de crédito ou obrigações com os adquirentes.
Há dois requisitos: entregar o termo de opção à Receita e afetar o terreno e as acessões da incorporação.
Ficam de fora:
- Quem não incorpora. Construção para uso próprio, empreitada e reforma não têm RET.
- Loteamento. Tem regra de transição própria, com 3,65% de IBS e CBS sobre a receita bruta recebida, se o pedido de registro for efetivado antes de 2029 (LC 214, art. 486).
- Simples Nacional. Quem se dedica à incorporação ou ao loteamento nem pode optar pelo Simples (LC 123, art. 17, XIV).
O que muda com a Reforma
A partir de 2027, a venda de imóvel por contribuinte do regime regular entra no regime específico de bens imóveis da LC 214. Quem está no RET tem uma regra de transição.
| RET (pedido efetivado antes de 2029) | Regime regular | |
|---|---|---|
| IBS e CBS | 2,08% da receita recebida, no lugar de PIS e Cofins (0,53% na habitação de interesse social) | Alíquotas com redução de 50% |
| Redutores | Não se aplicam | Redutor de ajuste; redutor social de R$ 100 mil por imóvel residencial novo e R$ 30 mil por lote, corrigidos pelo IPCA |
| Crédito nas compras | Vedado | Permitido |
| Comprador do regime regular | Não toma crédito na aquisição | Toma crédito sobre o IBS e a CBS da operação |
LC 214/2025, arts. 257 a 261 e 485, com a redação da LC 227/2026.
Somados à parcela de IRPJ e CSLL, de 1,92%, os 2,08% mantêm o total de 4% do RET. No regime regular, a conta muda ano a ano, com as alíquotas da transição.
Só IBS e CBS, em valores nominais, supondo redutor de ajuste de R$ 150 mil, redutor social de R$ 100 mil e as alíquotas de referência estimadas de 11,3% de CBS e 17,7% de IBS.
- RET: 2,08% de R$ 600 mil = R$ 12.480, sem créditos.
- Regular em 2027: base de R$ 350 mil × 5,7% (CBS de 5,65% e IBS de 0,05%) = R$ 19.950, antes dos créditos.
- Regular em 2033: base de R$ 350 mil × 14,5% (metade dos 29%) = R$ 50.750, antes dos créditos.
O que decide a comparação é o crédito das compras, a margem do projeto, o perfil do comprador e o tempo de obra e de recebimento. A conta é de cada empreendimento.
Outros pontos que a obra precisa olhar
- Obra em andamento em 31/12/2026. O redutor de ajuste inclui o valor de aquisição e os custos de produção anteriores a 2027, desde que comprovados por documento fiscal idôneo (art. 258, II). As notas de hoje passam a ter efeito na base de cálculo de amanhã.
- Apuração por obra. O IBS e a CBS são apurados por empreendimento, cada um como centro de custo, e a nota de compra precisa indicar o número do cadastro da obra (art. 270).
- Permuta. Não há IBS e CBS na permuta entre imóveis, exceto sobre a torna (art. 252, § 2º).
- Serviço de construção. A construtora é contribuinte, com alíquota reduzida em 50%. Ao prestar serviço com material a quem não está no regime regular, como a pessoa física, o crédito dos materiais fica limitado ao débito do serviço (art. 255, § 5º).
- Pessoa física que constrói e vende. Passa a ser contribuinte ao alienar mais de um imóvel construído por ela nos cinco anos anteriores (art. 251).
Por onde começar
- Conferir se cada obra ativa tem CNO e os responsáveis corretos.
- Separar, por obra, as notas e os comprovantes de custo anteriores a 2027.
- Guardar as notas de pré-moldados e a folha, que sustentam a aferição.
- Para cada incorporação em projeto, comparar RET e regime regular antes de 31/12/2028.
- Rever os contratos que atravessam a virada de 2027, inclusive os de permuta.
Fontes
- Instrução Normativa RFB nº 2.061/2021 (CNO)(abre em nova aba)
- Instrução Normativa RFB nº 2.021/2021 (Sero e aferição de obras)(abre em nova aba)
- Lei nº 10.931/2004 (RET da incorporação)(abre em nova aba)
- Lei Complementar nº 214/2025, arts. 251 a 270 e 485 e 486, com a redação da LC 227/2026(abre em nova aba)
- Lei Complementar nº 123/2006, art. 17, XIV(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.