Neste artigo
- 1. Toda avaliação conta uma história
- 2. Consistência entre fluxo e taxa
- 3. Custo de capital com base em dados de mercado
- 4. Não contar o mesmo risco duas vezes
- 5. Crescimento custa reinvestimento
- 6. Cuidado redobrado com o valor terminal
- 7. Normalizar antes de projetar
- 8. Resultado em faixa, com sensibilidade
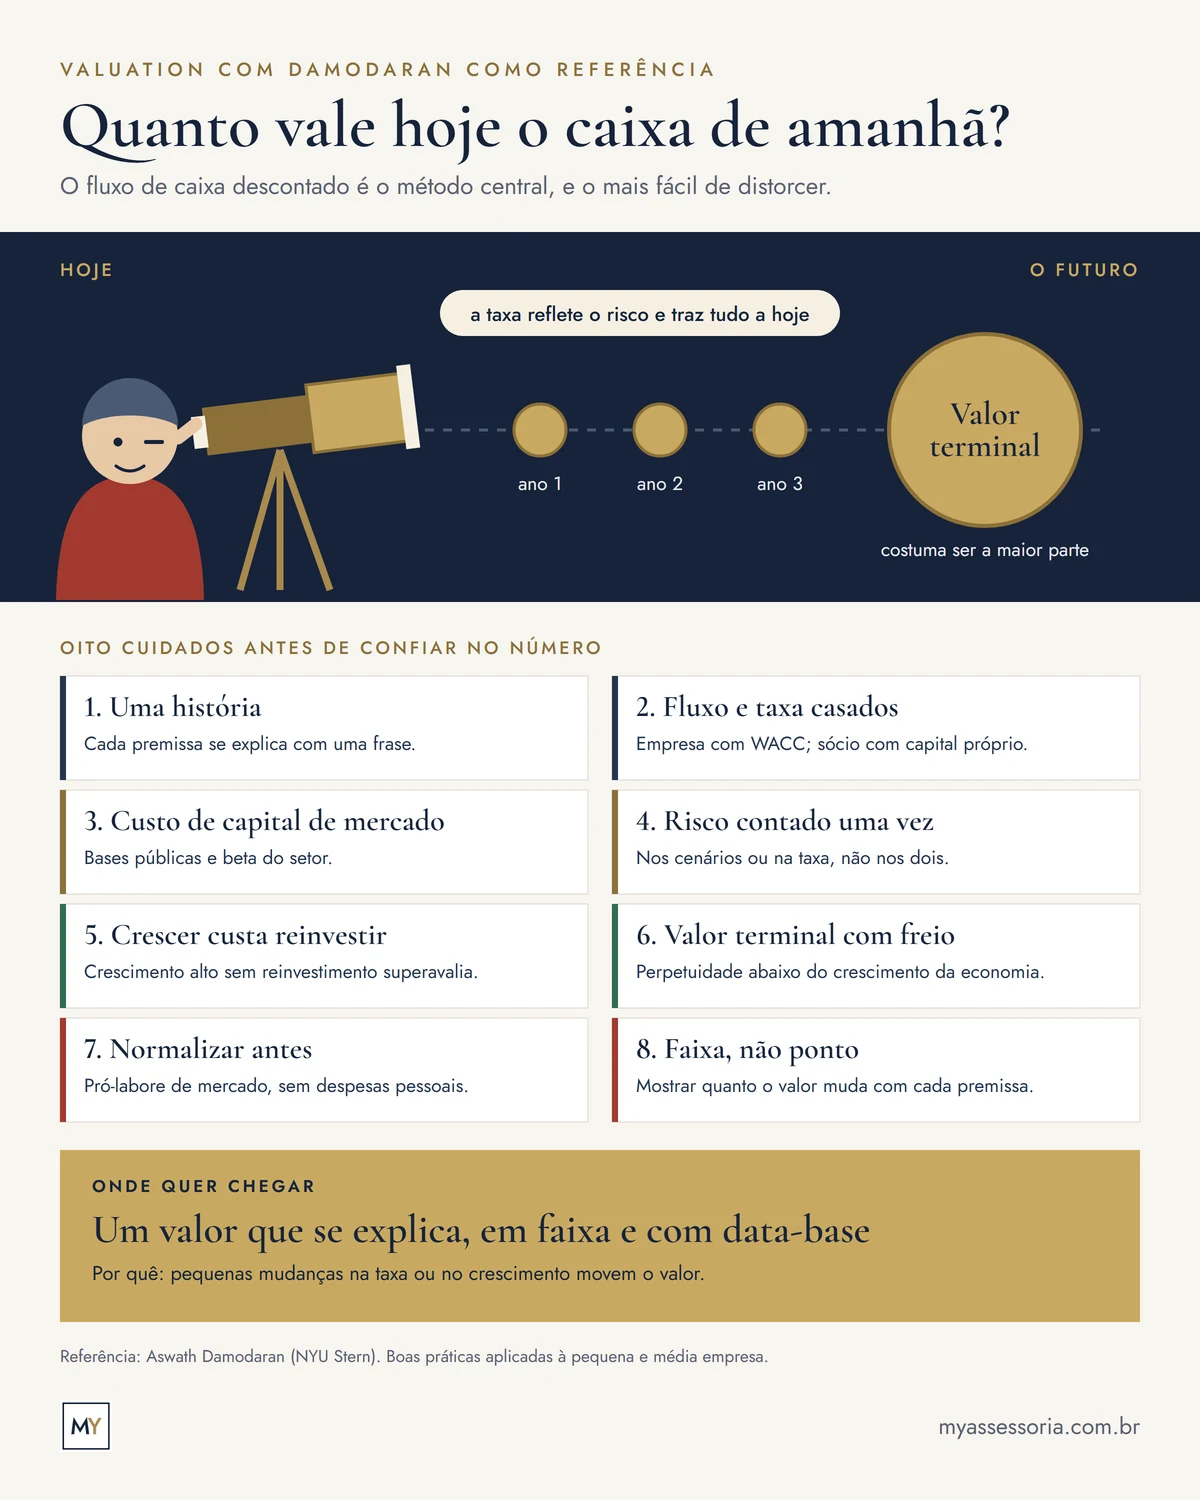
O fluxo de caixa descontado (FCD) estima o valor de uma empresa pelo caixa que ela deve gerar no futuro, trazido a valor presente por uma taxa que reflete o risco. É o método mais usado em valuation e, por depender de muitas premissas, também o mais fácil de distorcer: pequenas mudanças na taxa ou no crescimento movem o valor de forma relevante.
Aswath Damodaran, professor de finanças da Stern School of Business, da Universidade de Nova York, é a principal referência mundial no tema. Além dos livros, ele publica gratuitamente, todo início de ano, dados de prêmio de risco de mercado, risco-país e betas por setor que são usados por avaliadores no mundo inteiro. As boas práticas abaixo seguem os princípios que ele defende, aplicados à pequena e média empresa brasileira.
1. Toda avaliação conta uma história
Damodaran insiste que os números precisam sustentar uma narrativa coerente sobre o negócio: em que mercado a empresa atua, quanto pode crescer, que margem consegue manter e por quê. Projeção sem história vira planilha de crescimento arbitrário; história sem números vira promessa. Cada premissa da avaliação deve poder ser explicada com uma frase sobre o negócio.
2. Consistência entre fluxo e taxa
- Fluxo para a empresa (antes do pagamento das dívidas) é descontado pelo custo médio ponderado de capital; fluxo para o sócio (depois das dívidas) é descontado pelo custo do capital próprio. Misturar os dois é um dos erros mais comuns.
- Moeda e inflação precisam casar: fluxo em reais nominais com taxa em reais nominais.
3. Custo de capital com base em dados de mercado
O custo do capital próprio parte de uma taxa livre de risco, somada ao prêmio de risco de mercado ajustado pelo risco do setor e do país. Na prática brasileira:
- a taxa livre de risco em reais deve descontar o risco de inadimplência embutido nos títulos do governo;
- o prêmio de risco de mercado e o risco-país podem ser tomados das bases que Damodaran atualiza;
- o beta deve vir de empresas do mesmo setor, ajustado ao endividamento da empresa avaliada, e não de uma regressão isolada.
4. Não contar o mesmo risco duas vezes
Risco tratado nos cenários do fluxo não deve ser cobrado de novo na taxa. Descontos adicionais por porte, liquidez ou dependência do dono podem existir, mas precisam ser explícitos e justificados, não um percentual aplicado no final para "ficar conservador".
5. Crescimento custa reinvestimento
Uma empresa só cresce se reinvestir, em estoque, capital de giro, equipamentos ou pessoas. Damodaran liga as duas coisas: o crescimento sustentável depende de quanto a empresa reinveste e do retorno que obtém sobre esse capital. Projeção com crescimento alto e reinvestimento baixo superavalia a empresa.
6. Cuidado redobrado com o valor terminal
O valor terminal, que representa os anos após o período projetado, costuma ser a maior parte do valor total. Por isso:
- a taxa de crescimento na perpetuidade não pode superar o crescimento de longo prazo da economia;
- no longo prazo, os retornos tendem a convergir para o custo de capital, e vantagens competitivas extraordinárias não duram para sempre;
- o reinvestimento na perpetuidade deve ser coerente com o crescimento assumido.
7. Normalizar antes de projetar
Na pequena e média empresa, o resultado contábil raramente está pronto para a avaliação:
- pró-labore abaixo do mercado infla o lucro e precisa ser ajustado ao custo de um gestor contratado;
- despesas pessoais pagas pela empresa e itens não recorrentes saem da base;
- a dependência do dono, em clientes e relacionamentos, é um risco que precisa aparecer na avaliação.
8. Resultado em faixa, com sensibilidade
Como cada premissa tem incerteza, a boa prática é apresentar uma faixa de valor e mostrar quanto ele muda com o crescimento, a margem e a taxa de desconto. Veja como funciona a análise de sensibilidade e cenários.
O FCD é a base do business valuation e usa as projeções da projeção econômica e financeira. Para a visão geral dos métodos, leia quanto vale a minha empresa.
Fontes
- Aswath Damodaran — Damodaran Online (NYU Stern)(abre em nova aba)
- Damodaran Online — dados atualizados (prêmios de risco, betas por setor, risco-país)(abre em nova aba)
Conteúdo informativo, conforme a legislação vigente na data de atualização. Não substitui a análise da situação específica da sua empresa.